Si China estornuda, el mundo se resfría. Y la desaceleración que la segunda mayor economía global vivió desde fines del año pasado -en medio de una guerra comercial con Estados Unidos- encendió la preocupación de que el mundo completo ralentice su recuperación. Pero cada vez más, se asienta la sensación de que el estornudo pasó, y las medidas que el país ha tomado para reavivar la actividad están dando resultados.
El optimismo se basa en datos. El Índice de Gerentes de Compras (PMI, su sigla en inglés) del sector fabril chino tuvo en marzo su mejor nivel desde junio, al subir a 50,5 puntos desde 49,2 en febrero. Es un dato relevante para el mayor importador de materias primas del mundo y uno de los grandes consumidores de commodities como el cobre chileno.
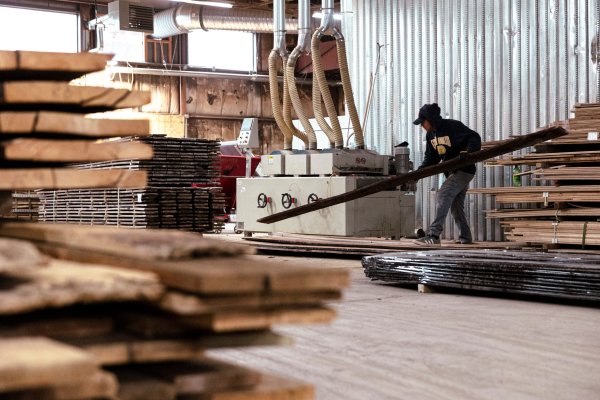
Esa alza se suma a un nuevo impulso de la construcción, luego de que el gobierno central pidiera a las administraciones locales acelerar los proyectos de infraestructura.
Giro fiscal
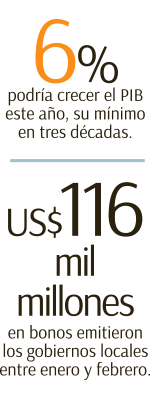
Una evidencia del mayor gasto de los gobiernos locales es el salto en la emisión de bonos. Según datos conseguidos por Financial Times, en enero y febrero éstos sumaron más de 782 mil millones de yuanes (US$ 116.500 millones), versus 28.500 millones de yuanes en igual período del año pasado.
“Este rebote está impulsado por la política fiscal”, dijo a ese periódico el economista jefe para China de Morgan Stanley, Robin Xing. “Es mejor que los ciclos anteriores, porque no depende de la banca en las sombras. Está más enfocado en una relajación de la política fiscal”.
Ello representa un giro para el gigante asiático, que el año pasado tomó medidas para controlar la deuda privada, lo cual agravó la desaceleración cíclica. Las proyecciones del gobierno apuntan a que el Producto Interno Bruto crezca este año entre 6% (un mínimo de tres décadas) y 6,5%.
El foco de los préstamos y beneficios fiscales ha estado en las pequeñas y medianas empresas, pero el gobierno central también redujo el Impuesto de Valor Agregado desde esta semana. Eso podría representar una baja tributaria de 2 billones (millones de millones) de yuanes este año.
“La política de desapalancamiento, que antes era una para todos, ahora es desapalancamiento estructural y apalancamiento estable”, señaló el jefe del Instituto de Finanzas y Valores de la Universidad Renmin de China, Zhao Xijun.
Con cautela
Pero los economistas siguen atentos a la posibilidad de que China vuelva a estornudar o, derechamente, se resfríe. Entre las razones para la cautela está el lento crecimiento del crédito y el empeoramiento de las condiciones para las grandes firmas del país.
“Tenemos cuidado de no considerar que este sea el punto más bajo de crecimiento del crédito”, dijo el economista senior para China de Capital Economics, Julian Evans-Pritchard. “Todavía hay señales de una desaceleración mayor”.
Otro sector que aún no ve recuperación es la demanda externa, en parte por el conflicto comercial con EEUU. “No hay señales de que se estabilice”, dijo a FT el economista para China del banco de inversión CICC, Charles Yuan. “El mercado esperaba una resolución temporal de la guerra comercial a fines de marzo. No ocurrió”.
En tanto, el mercado bursátil ha mostrado su optimismo; el lunes, tras conocerse los PMI, las acciones llegaron a sus máximos de un año. “Beijing quiere que eso se mantenga”, dijo el estratega Chi Lo, de BNP Paribas. Pero advirtió: “muchos inversionistas prevén una corrección”.


 VER MÁS
 MARKET DATA
 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok





 Alto contraste
 China





















 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir























































