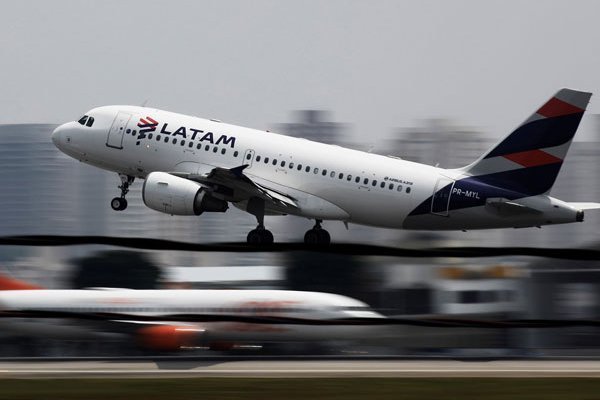
Pese al duro 2020 que atravesó Latam Airlines, por la propagación de la pandemia que estalló hace 12 meses, la aerolínea ligada a la familia Cueto logró terminar el año con una liquidez de US$ 3.000 millones a diciembre, donde US$ 1.700 provienen del dinero disponible en la caja y US$ 1.300 son parte del crédito restante del Debtor In Possession (DIP), que aún no ha sido solicitado.
La firma ha estado golpeada por la pandemia, en un proceso de recuperación de actividad que no ha sido estable. Esto, porque en febrero cerró con un nivel de operación en torno a 30%, mientras que en diciembre era 38%.
Latam cerró el ejercicio con un resultado operacional negativo por US$ 1.665 millones en 2020, lo que se compara con uno positivo de US$ 742 millones de 2019.
El resultado atribuible a los propietarios de la controladora terminó -al considerar aspectos no operacionales- con una pérdida por US$ 4.545 millones, lo que se compara con la utilidad de US$ 190 millones de diciembre de 2019.
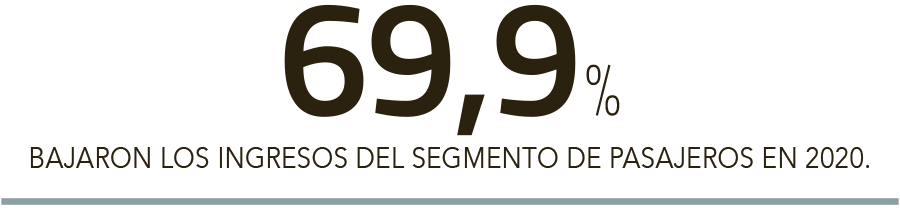
En materia de ingresos, estos totalizaron US$ 3.923 millones en el ejercicio completo, una baja de 61% respecto de 2019. Esto se compone -según el análisis razonado presentado ante la Comisión para el Mercado Financiero- de un retroceso de 69,9% en el segmento de pasajeros y un alza de 13,7% en el de carga.
Además, la empresa incorpora dentro de otros ingresos, un pago por US$ 62 millones por parte de Delta, como indemnización por la cancelación de la compra de cuatro aeronaves A350, que estaban comprometidos en la alianza estratégica que firmaron antes de la crisis.
"El 2020 fue el año más desafiante de la historia para la industria de la aviación y para Latam. Si bien la crisis del Covid-19 tuvo efectos profundos sobre el grupo y sus operaciones, y los seguirá teniendo por un tiempo, este contexto nos ha permitido tomar decisiones reformadoras. Emergeremos como una compañía más cercana, más simple, más ágil y más eficiente. No tenemos dudas de que cuando la crisis pase, Latam operará como un grupo fortalecido", comentó en un comunicado Roberto Alvo, CEO de Latam Airlines Group.
Mayores ahorros
En la línea de los costos, la firma aérea hizo un ahorro de 38% a nivel anual, que se explica en términos contables por los despidos y reducción de salarios de su base laboral. A esto se le suma la disminución de los gastos variables.
Un aspecto que no se alcanza a ver en la reducción de costos, por la forma en que se presenta la información, es que la aerolínea conversó con cada uno de sus proveedores de aviones y llegó al acuerdo de pagar sólo por horas voladas por el tiempo que dure el coronavirus. Esta nueva modalidad de contrato le permite poder sostener su actual red y expandirse en la medida que crezca la demanda.


 VER MÁS
 MARKET DATA
 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok



 Alto contraste
 Aerolíneas





















 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir























































