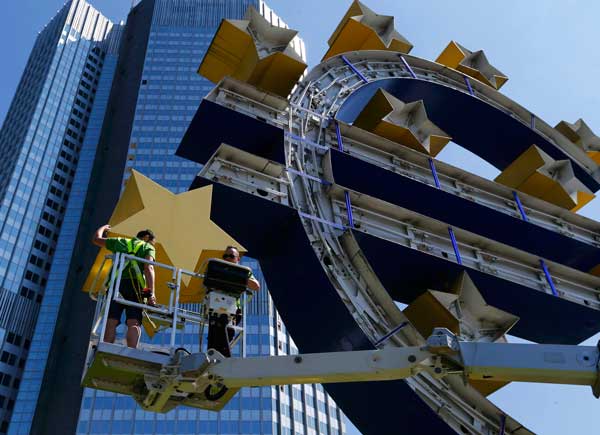
Tras varios años de ser la pieza más débil del motor de la recuperación mundial, la economía de Europa da señales robustas de una aceleración que la podría llevar a un período de crecimiento sostenido e inflación controlada.
Ayer, el Fondo Monetario Internacional mejoró en cinco décimas su previsión de crecimiento del Producto Interno Bruto real de Europa para 2017, con lo cual ahora estima que la expansión será de 2,4%.
También revisó al alza sus proyecciones para 2018, asegurando que el crecimiento se situará en 2,1%, dos décimas más de lo previsto en abril.
Para la institución, la recuperación económica del continente se fortalece y amplía de manera “apreciable”, al tiempo que contribuye “significativamente al crecimiento global”. También destacó que “en algunas economías avanzadas y en muchas economías emergentes, las tasas de desempleo han vuelto a niveles previos a la crisis”.
Las revisiones al alza por parte del FMI llegan después que la Comisión Europea hiciera lo mismo, apuntando a un 2,2% de expansión este año y 2,1% el próximo.
De cumplirse las previsiones, el crecimiento sería el mayor en una década. La tendencia positiva es amplia: las grandes economías de la región, como Alemania, Francia y España, tienen perspectivas tan positivas como las emergentes.
No obstante, la nota baja la da el Reino Unido, cuyo desempeño es afectado por la incertidumbre en torno a las negociaciones por su salida de la Unión Europea. Ello ha desacelerado las inversiones y debilitado a la libra.
El momento de la eurozona
La semana pasada, el economista y miembro del comité ejecutivo del Banco Central Europeo, Benoît Cœuré, fue inusualmente explícito sobre el optimismo en la unión monetaria. Señaló que la eurozona está en su mejor forma desde la creación de la divisa única en 1999, aunque llamó a los gobiernos a tomar medidas para impulsarla más.
Pero el BCE aún se debate sobre el momento correcto para comenzar a retirar los estímulos monetarios de la post crisis financiera. La aceleración del crecimiento no ha estimulado la inflación, que se mantiene por debajo de la meta.
Pero, con las ganancias corporativas superando las proyecciones y la confianza de los consumidores en su mayor nivel desde 2001, los analistas prevén que el buen desempeño seguirá.
El economista de Oxford Economics Angel Talavera señaló que hay mucho espacio para que la mejora continúe. “Con más de cuatro años de expansión, la mayoría de los indicadores apuntan a que la economía de la eurozona aún está en algún lugar de la mitad del ciclo”, manifestó. Agregó que “sin un golpe inesperado, deberíamos ver muchos más años de crecimiento económico”.
Por su parte, el execonomista internacional de la Reserva Federal de Estados Unidos y del Departamento del Tesoro, Nathan Sheets, manifestó que “ha sido una larga hambruna (...) Esto es la eurozona creciendo en su mejor momento”.
Panorama de riesgos
Pese al descenso del desempleo y el mayor equilibrio de los riesgos de corto plazo, el FMI alertó que la sostenibilidad de la recuperación europea no está del todo asegurada.
“A largo plazo, las tendencias demográficas adversas y la baja productividad probablemente frenen el crecimiento”, manifestó la entidad.
Las cifras son elocuentes. La productividad está lejos de sus niveles de inicios del milenio y el desempleo juvenil está cerca de 25%.
A ello se suman los eventos políticos. Además del Brexit y la reciente crisis en Cataluña, la euroescéptica Alternative für Deutschland (AfD) se convirtió en el tercer mayor partido del parlamento alemán y el populista Movimiento Cinco Estrellas se fortalece en Italia, de cara a las elecciones del próximo año.
Ante ello, el FMI manifestó que la reducción de los déficit públicos es una de las principales tareas para una serie de países, así como el nivel de deuda en España, Bélgica, Francia, Italia, Portugal o el Reino Unido.


 VER MÁS
 MARKET DATA
 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok



 Alto contraste


















 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir