Pero si no existe un claro consenso sobre los números del presente ejercicio, las diferencias hacia el siguiente tampoco desaparecen, aunque nadie reniega de un cuadro de números positivos.
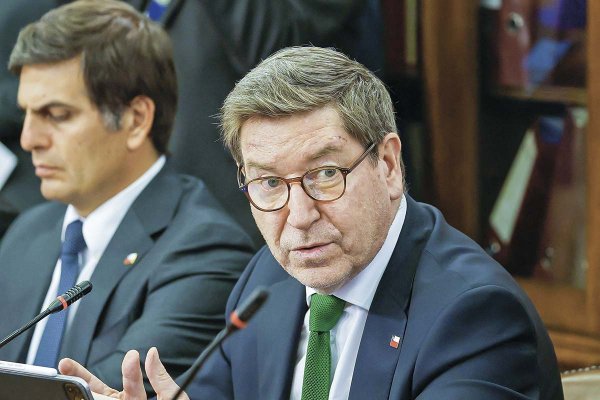
El economista jefe para Argentina, Chile, Perú, Paraguay y Uruguay de JPMorgan, Diego Pereira, acaba de revisar al alza -hasta a 5,4%- el crecimiento anual de Chile previsto para 2021. “Esto se explica por un arrastre devenido de un paso más fuerte de recuperación en los últimos meses de este año, asociado fundamentalmente a la canalización de ahorros a consumo futuro (pensiones) a consumo presente”, señala.
Sin embargo, detalla que la expansión visualizada del próximo año esconde dos realidades diferentes. “En la primera mitad de 2021 esperamos un impulso importante del sector público, sumado a la inercia de consumo del sector privado asociado a programas fiscales. Pero, en la segunda, esperamos que el crecimiento desacelere sustancialmente, dado el limitado crecimiento de la inversión privada, una tasa de desempleo estructural más alta y la incertidumbre reinante”, puntualiza.
El director de Soberanos de Fitch Ratings, Richard Francis, dice que aún no han cambiado las previsiones para Chile. “Actualmente proyectamos una caída de 6,7% este año, seguido de un crecimiento del 4,8% el próximo. Sin embargo, hay muchas incertidumbres en los pronósticos, tanto negativos como positivos”, advierte.
Detalla que en el lado negativo están posibles extensiones de los bloqueos, nuevos resurgimientos del virus, eventuales ataques en el sector minero o nuevos episodios de disturbios sociales. En el ámbito positivo, los precios más altos del cobre, las nuevas medidas del Gobierno y/o del Banco Central, o el aumento del gasto por retiros de pensiones.
En el extremo más optimista para el próximo año está Capital Economics, proyectando una fuerte recuperación, a 8,5%, y si bien la aprobación del retiro de fondos no alcanzó para actualizar el panorama, el economista jefe para América Latina de la consultora, Quinn Markwith, reconoce que “parece más probable que esta política ayude a impulsar la recuperación en los próximos doce meses”.
Pero, a su juicio, “una profunda contracción este año es prácticamente inevitable”, por lo que mantiene su expectativa de que el PIB nacional caiga 7%.
“Es más importante ver algunos datos mensuales más y la cantidad de bloqueos que se levantan en el tercer trimestre”, explica el analista.
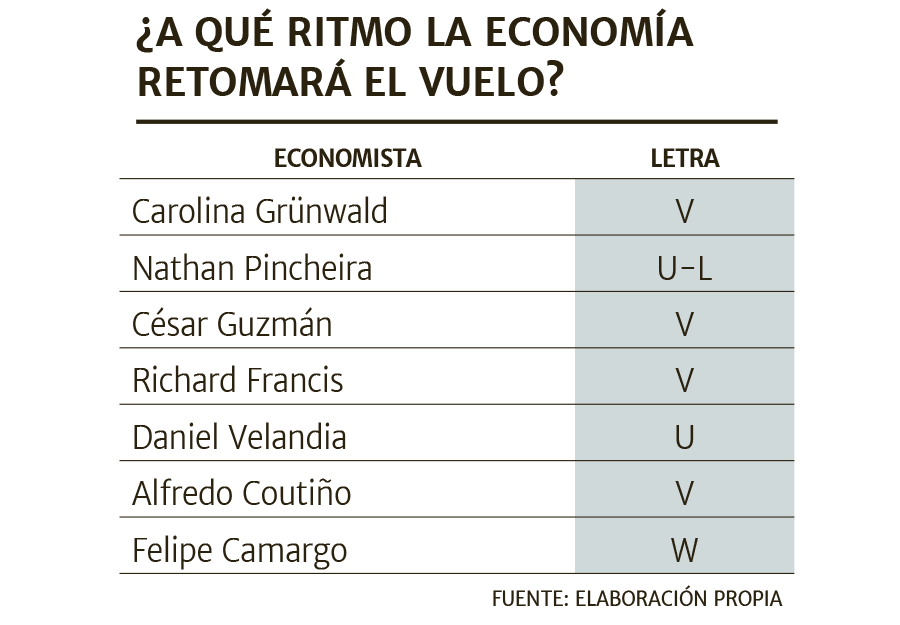
En cuanto a la forma que tendría la recuperación económica. El abecedario está abierto. Va desde la L a la W, pasando por la V. Varios economistas coinciden en que si bien habrá un repunte el próximo año, no será suficiente para recobrar lo perdido y anticipan que el nivel de PIB de 2019 se recuperaría hacia 2022.


 VER MÁS
 MARKET DATA
 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok





 Alto contraste
 Macroeconomía





















 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir























































