La última sesión de la semana está marcada por una extensión de la volatilidad. Pasamos de cierta euforia en los mercados tras las elecciones en EEUU, a una ola vendedora que llevó ayer al Nasdaq a su peor sesión desde 2020, para notar hoy señales de repunte en algunas tecnológicas.
Detrás de estos movimientos está la lectura del resultado electoral en EEUU. El dominio demócrata no solo en ambas cámaras del Congreso, sino también en gobernaciones, fiscalías y reguladores de estados que concentran buena parte de los proyectos de centros de datos, podría frenar el boom de inversiones en IA, clave para los balances de las empresas del sector y un motor relevante del crecimiento estadounidense en los últimos trimestres.
La transición en la narrativa ha sido rápida. Se pasó de ver una desaceleración de la inversión como algo positivo, que disciplinaría los planes de gasto de las grandes tecnológicas, a anticipar un período de regulación que podría afectar a toda la cadena del ecosistema de la IA. A esto se suma que el rally bursátil ha sostenido el consumo en EEUU a través del efecto riqueza, y un factor fiscal: un Congreso demócrata frente a una Casa Blanca republicana reduce el espacio para nuevos programas de estímulo. Con todos estos elementos sobre la mesa, el mercado comienza a preguntarse si se acerca el fin del excepcionalismo estadounidense que ha sido el motor del rally bursátil.
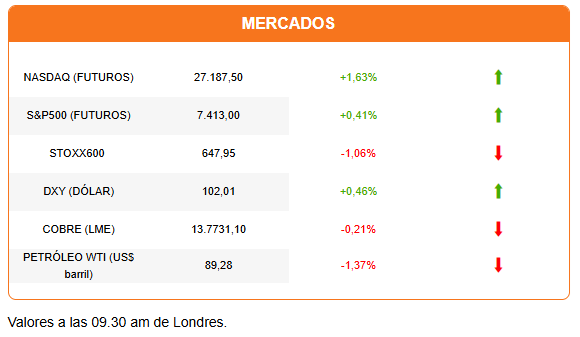
Así se explica la extensión de las caídas a otros mercados, incluyendo los latinoamericanos, y esta mañana a Asia, donde el Kospi y el Nikkei pierden en torno a un 6%; y a Europa, con caídas de más de 1% en los principales índices. Sin embargo, hay señales de moderación. Los futuros estadounidenses operan mixtos. El Dow Jones cae casi 1%, mientras el S&P500 sube un moderado 0,08% y el Nasdaq avanza 1,6%, impulsado por Nvidia. Algunos inversionistas podrían estar viendo puntos de entrada atractivos. El dólar, que venía a la baja desde la elección repunta esta mañana.
El petróleo, que ayer agravó la ola vendedora con un Brent que se encaminó nuevamente hacia los US$ 100, opera volátil. El Brent se ubica en torno a US$ 98 y el WTI baja de los US$ 90. Sus movimientos reflejan una de las principales dudas tras la elección: cómo reaccionará la administración Trump a la guerra en Irán y en su agenda internacional tras la derrota electoral.
En la región, el presidente de Paraguay, Santiago Peña, enfrenta hoy un juicio político por la quiebra de Ueno Bank. Peña presentó ayer su renuncia, pero el Senado no logró el quórum para aprobarla, por lo que deberá presentar su defensa en la sesión de hoy en el congreso.
En nuestro especial semanal conversamos con Jorge Herrera, subgerente de estrategia de inversión de Principal AGF, sobre si estamos ante el fin de la burbuja de la IA o una corrección profunda, qué hacer con los portafolios y su mirada hacia 2027.
En la portada de Diario Financiero: Codelco estima daño contable de hasta US$ 140 millones por producción abultada y gobierno cuestiona a la anterior administración.
HOY ESTAMOS ATENTOS A:
- Berkshire Hathaway reporta resultados durante la noche.
- 07:00 La Eurozona reporta sus cifras de ventas de retail de septiembre.
- 08:00 El INE reporta el IPC de octubre.
- 10:30 En EEUU se publica el reporte laboral de octubre.
- 13:00 Vence el plazo para la inscripción de candidatos a la presidencia del BCE.
- 16:00 Argentina reporta su índice de producción industrial de septiembre.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok



 Alto contraste
 IA