Los estadounidenses van a las urnas en lo que será el mayor referéndum que el presidente Donald Trump enfrentará sobre su gestión. El mercado ha internalizado un triunfo del Partido Demócrata, para ganar mayoría tanto en la Cámara de Representantes como en el Senado, y las gobernaciones. De ahí que el mayor riesgo ante el resultado es la posibilidad de que las encuestas hayan sobrestimado el malestar de los electores con Trump y los republicanos sean capaces de, al menos, mantener el control del Senado.
El mercado se enfrenta a un período que podría durar horas o días, según la rapidez con que haya claridad sobre los resultados.
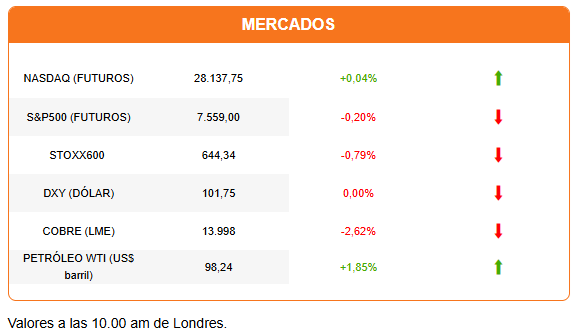
Por ahora, el dólar y los bonos del Tesoro operan planos. En otras áreas del mercado, el repunte del petróleo y el castigo a las acciones tecnológicas golpean la confianza. En Asia, el Kospi coreano cayó más de 3% y el Nikkei marcó otro cierre en rojo. En Europa, acciones de bancos y mineras lideran las caídas. Mientras, los futuros estadounidenses se alinean para una apertura en rojo.
El cobre pierde más de 2% tanto en Londres como en el Comex. El metal se ve afectado por expectativas de una posible desaceleración en la construcción de centros de datos, y un posible menor crecimiento económico en caso de una corrección bursátil mayor.
Las alertas ante este escenario aumentan, después de que el Nasdaq 100 cayera ayer nuevamente en territorio bajista, tras acumular una caída de más de 10% desde su último peak, el pasado 6 de octubre.
Apple no logró reanimar el apetito por las acciones tecnológicas o el trading de la IA. La firma reportó utilidades e ingresos por encima de lo esperado, pero su crecimiento se está desacelerando y advirtió que el mayor precio de los semiconductores, los chips de memoria y otros componentes tendrá un impacto en sus márgenes hacia adelante. Las acciones de Apple caen más de 4% antes de la apertura.
El mercado también mira con atención el repunte de más de 1% en el precio del petróleo. Hay reportes de un ataque estadounidense a la isla iraní de Qeshm, un punto clave en la infraestructura energética iraní. Por ahora, sin embargo, las expectativas apuntan a una salida diplomática que evite un recrudecimiento de la actividad militar. La declaración del presidente iraní, Masoud Pezeshkian, de haber recibido un mandato del líder supremo, Mojtaba Khamenei, para negociar, ha generado mayor optimismo entre los observadores del conflicto.
Hay creciente incertidumbre en los mercados de Argentina y Brasil. En Argentina, fuertes caídas en las acciones de energía arrastraron ayer al Merval a una pérdida de más del 3%. Mientras, el mercado ve un riesgo para el país de una Casa Blanca más limitada tras las elecciones de hoy, que pueda restringir el apoyo al gobierno de Milei. El riesgo país saltó a su mayor nivel en un año.
La bolsa brasileña estuvo cerrada ayer por feriado, pero los ETFs que cotizan en Europa y EEUU anuncian ya una apertura en rojo en la sesión de hoy. Las acciones de banco Santander anotan otra caída de más de 2%, borrando su repunte de ayer, castigadas aún por su exposición a Brasil. Hay creciente nerviosismo por la demora del presidente Lula da Silva en anunciar a su ministro de Hacienda, mientras se intensifican las discusiones sobre una eventual reforma de la política monetaria. Folha recuerda hoy que Lula podrá renovar seis de los nueve miembros del Copom hasta finales de 2027.
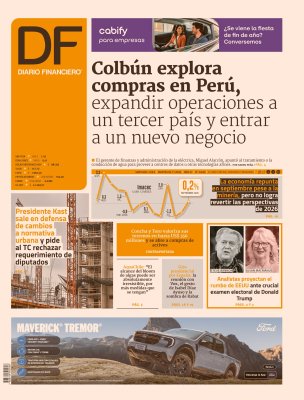
En la portada de Diario Financiero: La economía repunta en septiembre pese a la minería, pero no logra revertir las perspectivas para 2026. La Cámara Baja admite a trámite el proyecto que compensa a los afectados por la caída de los fondos D y E.
HOY ESTAMOS ATENTOS A:
- AMD, AIG e Itaú reportan tras al cierre de la sesión.
- 09:00 El INE publica el índice de informalidad laboral a septiembre.
- 12:00 En EEUU se reportan las órdenes de fábrica en septiembre y la encuesta JOLTS de aperturas laborales.
- 20:00 Primeros resultados en el conteo de las elecciones en EEUU.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok



 Alto contraste
 elecciones