Hemos conmemorado, 70 años después, la devastación atómica de Hiroshima. Decenas de miles perecieron horriblemente, otros tantos quedaron desfigurados o insanablemente marcados en sus cuerpos y en sus almas.
Por primera vez se había detonado un arma de destrucción masiva, no ya en fase experimental sino contra una población civil, con el confesado propósito de someterla mediante el terror. Una segunda e inmediata réplica de esta explosión terrorista en Nagasaki forzó la rendición militar de Japón.
Pero el terror genocida no es capaz de forzar una rendición espiritual. No, al menos, en la cultura japonesa. La nación apeló a sus raíces ancestrales, no malgastó su tiempo en rumiar el desaliento o incubar el odio vindicativo. Honró el silencio, único hábitat del pensar fecundo y de la reconstrucción espiritual. Cada 6 de agosto, un silencio profundo unía a los japoneses a la misma hora y en la misma convicción, rubricada por una campana hermana de nuestro carillón eucarístico: "¡despierta del letargo de la desesperanza y tempera la fiebre del odio suicida! ¡Levántate, y camina, mirando al cielo!"
A los pocos años Japón volvía a situarse como nación protagonista del desarrollo mundial, hasta el punto de que las principales empresas de la potencia agresora buscaban reinventarse estableciendo exitosas sinergias con los capitales y talentos de la incombustible potencia agredida.
Es posible, e imperativo que Chile conserve la memoria, no del 6 sino del 4 de agosto: hito de una explosión física y moral mucho más destructiva e involutiva que la detonación devastadora de Hiroshima y Nagasaki.
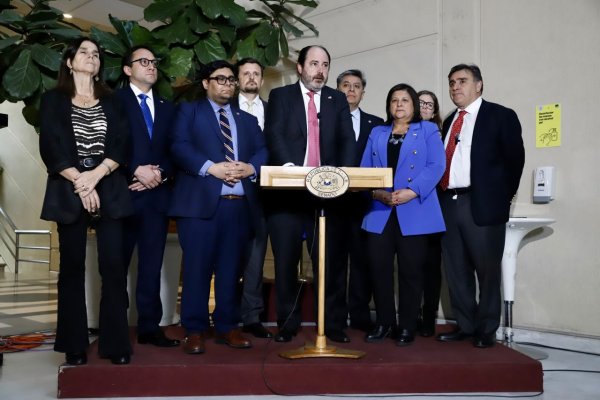
El solo hecho de que una elite de ocho personas, congregada para discernir lo que es justo y proteger la vida y demás derechos de sus mandantes, haya considerado plausible ( y aplaudible!) la idea de autorizar por ley la eliminación deliberada de seres inocentes, coloca al Parlamento chileno en el agujero negro más deplorable de su historia. Hasta el 4 de agosto era usual -tristemente- que los crímenes contra la vida y la dignidad humana se cometieran "contra legem" a sabiendas de que su hechor violaba un precepto y se hacía acreedor a un severo castigo.
Desde el 4 de agosto, estas 8 personas han internalizado como plausible ( y aplaudible!) para una sociedad democrática, que el más grave crimen contra la vida por esencia inocente pueda ser perpetrado "iuxta legem": dentro del marco que la ley autoriza, protege y financia como un derecho. Así nuestro 4 de agosto se yergue como patética memoria de la perversión del Derecho y la corrupción del Estado en su primera razón de existir.
Como los japoneses, honraremos el silencio fecundo y nos levantaremos cuando doblen las campanas. Con la razón y la fuerza de la oración, volveremos a hacer del útero materno el lugar más sagrado y seguro de nuestra tierra chilena.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok



 Alto contraste