En vilo se mantienen los accionistas de la compañía chilena de distribución eléctrica CGE. Tras el acuerdo de compra de la firma china State Grid del 96% de las acciones de la eléctrica que estaban en manos de la española Naturgy, esperan que la Fiscalía Nacional Económica haga su análisis. La entidad debe revisar la transacción porque State Grid ya había adquirido el año pasado Chilquinta, por lo que ahora la compra de CGE sería una operación de concentración. Con la propiedad de ambas distribuidoras, la china tendría el 57% de los clientes de la industria nacional.
Tras conocerse la noticia de la compra, por US$ 3 mil millones y el compromiso de una oferta pública de aquisición (OPA) de acciones dirigida a los actuales accionistas de CGE, al mismo precio ofrecido al controlador, la acción de la distribuidora eléctrica se iluminó, saltando 137% el 13 de noviembre hasta $ 992,12 el papel.
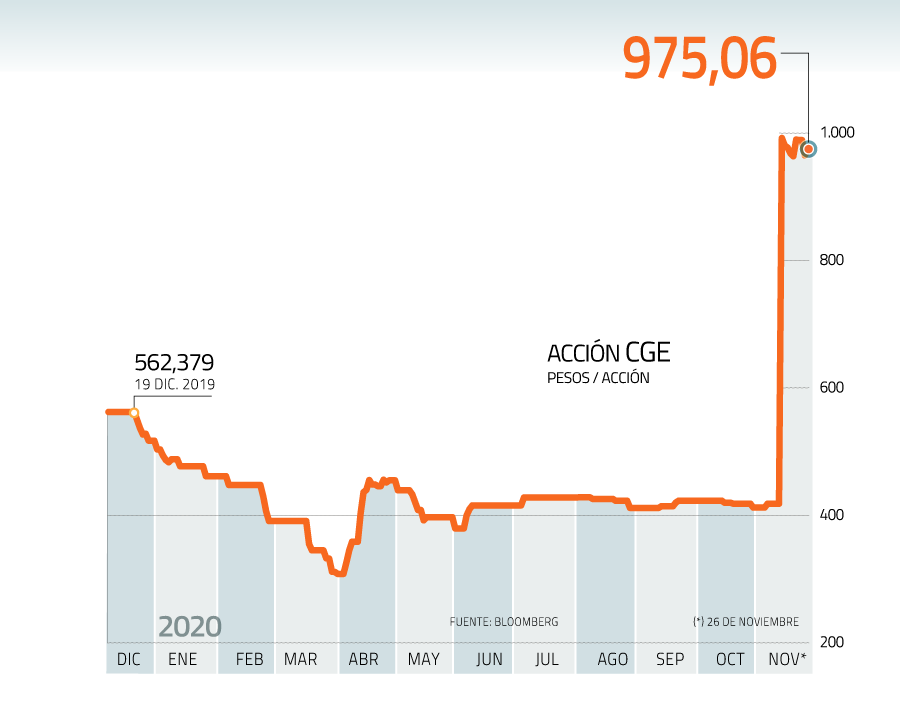
“Subió porque, si se materializa la transacción, sería con una OPA a un precio muchísimo más alto que el que tenía la última transacción. Esto por una valorización muy alta que hizo esta empresa china para un negocio de flujos estables”, dice el socio de MBI, Germán Guerrero.
La ganancia se ha mantenido, con los títulos de CGE acumulando un aumento de 134% en lo que va del mes. “Si se materializa la OPA, debiera subir al precio de la transacción que es como 20% más arriba todavía”, dice Guerrero.
“Lo más importante es que para hacerse de la distribución, State Grid pagó un premio que, si bien no está claro, sería de cerca de US$ 2 por acción, lo que estaría sobre lo que el mercado estimaba. Además, State Grid considera que podría generar un aumento considerable en la eficiencia operativa de CGE y también está el tema de que, cuando empiezan los M&A por parte de extranjeros, hay una señal de que las valorizaciones de los papeles locales están muy castigadas”, dice el estratega de Acciona Capital, Fernando Montalva.
“Creo que ya está en el precio de la acción el tema de la compra y ahora viene la evaluación de Fiscalía Nacional Económica que, si atrasa o frena la compra, afectaría negativamente al precio de la acción”, dice Montalva.


 VER MÁS
 MARKET DATA
 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok



 Alto contraste
 Bolsa chilena




















 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir