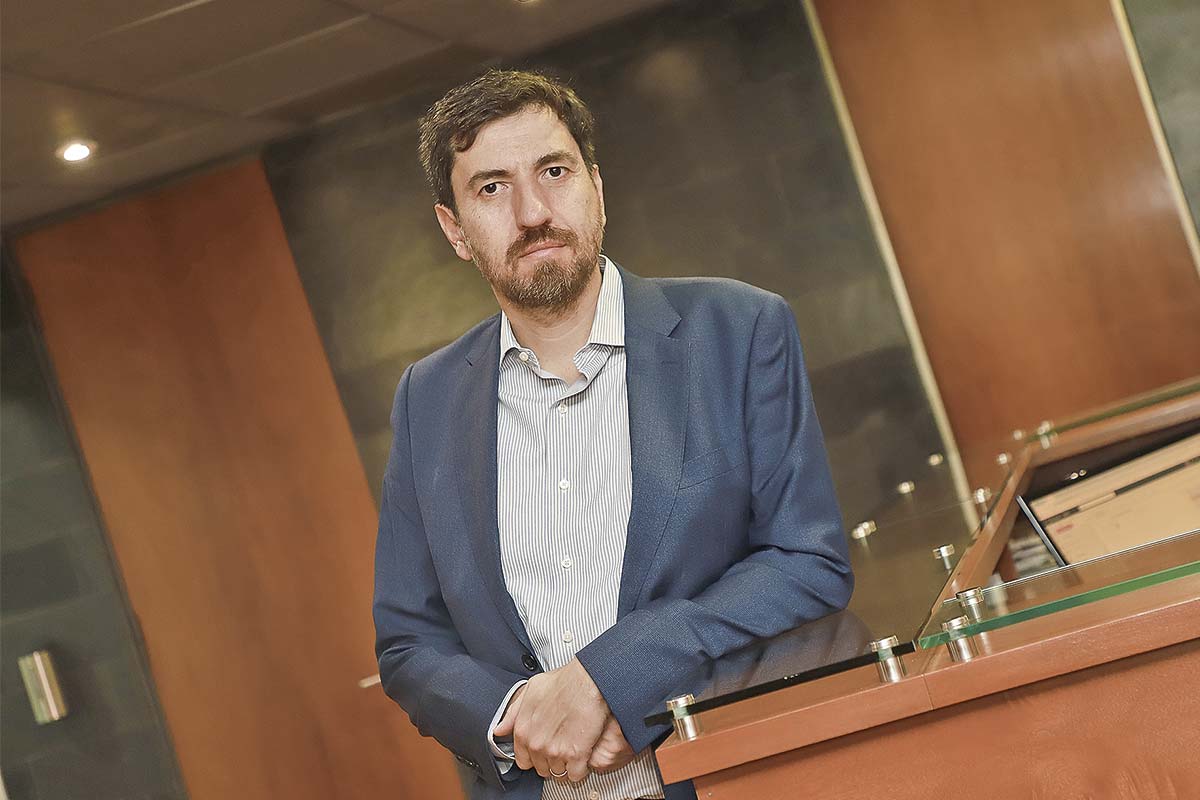
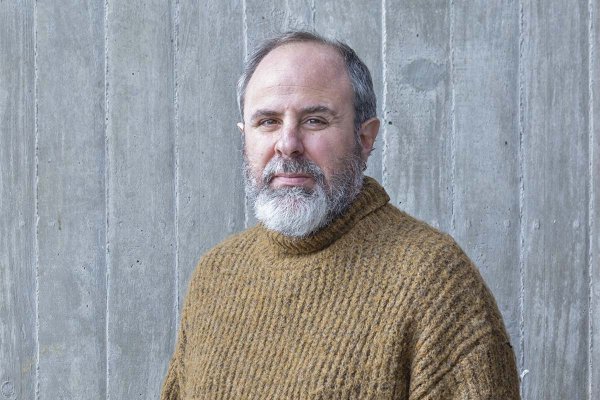
Preocupado se manifiesta el economista Sebastián Cerda sobre el devenir de la economía chilena en lo que resta del año, pero especialmente para el 2027.
El economista de la Universidad Católica, máster de la Universidad de Chicago y desde 2020 socio de Econsult, sostiene que los shocks externos que han afectado el desempeño de la actividad en 2026 -como la guerra en Medio Oriente y El Niño en lo climático- podrían perfectamente mantenerse durante el año 2027, por lo que considera que un crecimiento del Producto Interno Bruto (PIB) de 3,3% como prevé el gobierno es “optimista” a la luz de las circunstancias.
- ¿Cómo ve el momento económico?
- El mundo, y también Chile obviamente, tuvo dos grandes shocks que le han pegado muy fuertemente a la economía global. Pero en el caso particular de Chile, uno tiene que ver con las condiciones externas asociadas al impacto sobre el mercado energético por la escalada de la guerra y los conflictos en Medio Oriente. Todo eso ha sido un shock externo muy fuerte. Y para el caso de Chile y otras partes del mundo, se le suman los impactos económicos del shock climático por El Niño.
Entonces, esa combinación a Chile le está generando un problema de corto plazo, que va a significar, a mi juicio, que este 2026 la probabilidad de que crezcamos en torno a 0% es muy alta, con una probabilidad no menor de que incluso sea negativo el año.
- ¿Se pueden poner las fichas en el 2027?
- Me parece que esos efectos van a estar presentes el próximo año, con lo cual veo un 2027 relativamente complejo, en el sentido que puede haber una persistencia de estos shocks negativos que arrastren un poco a la economía en 2027 y no tengamos tampoco un gran desempeño o un rebote muy relevante en 2027.
Eso deriva en un bienio o la mitad de este gobierno en que tuviste resultados muy malos. Me preocupa un poco cómo es la salida de esto cuando estos problemas eventualmente se vayan a solucionar. Este shock climático tan fuerte y el tema de los impactos económicos del conflicto en Medio Oriente, cuando se solucionen, ¿con qué nos vamos a quedar?
“Esa combinación (guerra y El Niño) a Chile le está generando un problema de corto plazo, que va a significar que este 2026 la probabilidad de que crezcamos en torno a 0% es muy alta, con una probabilidad no menor de que incluso sea negativo el año”.
- Había una sensación que con el cambio de gobierno iban a mejorar las expectativas.
- Me preocupa que teníamos una cierta sensación de que con el cambio de gobierno, con una agenda económica que se veía como agresiva, bien pro-mercado, ahora se complejice la situación y, por lo tanto, el impacto económico de esto sea más negativo de lo que se vio un año atrás.
El 2026 está bien jugado y terminará con suerte con un PIB levemente positivo, probablemente que sea negativo. Y mi temor es que 2027 no sea muy superior a eso, o que no veamos una situación de rebote muy importante y que eso empiece a complejizar la discusión sobre una agenda económica que venía con cambios significativos.
- ¿Suscribe lo que dice el Banco Central de que es posible que la debilidad de la economía se traspase al 2027?
- Sí. Obviamente, el fenómeno climático no se termina en diciembre, probablemente se extienda a parte del 2027. Y el conflicto en Medio Oriente tampoco se va a solucionar en el corto plazo. Quizás un año plazo puede ser, pero lo más probable es que después de las elecciones de medio término en Estados Unidos tendrá que haber alguna resolución de qué hacer con ese conflicto armado. Pero igual es un año de turbulencia.
Coincido con el Banco Central y agregaría una cosa que no sé si está tan presente en ese diagnóstico.
- ¿Cuál?
- Hay que considerar que incluso solucionado el conflicto en Medio Oriente, hay otros temas que pueden aparecer en la palestra, como el tema fiscal en Europa. Hay una crisis fiscal que se está incubando en cierta parte de Europa que es muy relevante y que eventualmente puede manifestarse en 2027. Eso es un escenario también negativo para economías emergentes como Chile.
- Volviendo a 2026, ¿se ve un punto de inflexión en base al desempeño de los sectores económicos de septiembre?
- No veo el punto de inflexión todavía. O sea, ojalá.
Parte de todos los problemas que estamos viendo hoy tiene que ver con esta doble combinación de problemas de carácter geopolítico y otros de carácter climático, ambos con consecuencias económicas. Y no veo que ninguno de esos dos se haya solucionado.
Entonces, cuando miras los datos de actividad de septiembre, claro, hay una recuperación, pero con una volatilidad importante de ciertos indicadores de comercio, la minería tuvo un rebote pero menor. Como ese rebote es menor, no veo tampoco una recuperación importante.
Lo que parecía un escenario bien pesimista hace algunos meses, hoy día me parece que se empieza a convertir en un escenario un poco central, que cerremos este año en torno a 0% o negativo.
- ¿Hay factores internos que expliquen en parte el pobre desempeño de este año? ¿Por ejemplo, el aumento histórico del precio de los combustibles de marzo?
- No lo atribuiría a eso. En el fondo, era un shock externo muy grande, que había que asumirlo de alguna forma. Quién se hacía cargo de ese shock y en qué plazo era la pregunta. Ahora, viendo que esto empezó hace seis meses atrás y no se ha solucionado, quizás no fue tan mala la decisión del gobierno de al menos asumir gran parte del shock al inicio.
- ¿Se puede apostar a que la Ley de Reconstrucción apoyará el crecimiento el próximo año?
- Claro. Es una reforma muy bien orientada, pero con un grado de gradualismo bien importante. O sea, las rebajas de impuestos relevantes parten de a poco hacia el final de este gobierno. Bueno, esa es la realidad de lo que era políticamente posible. Si uno de verdad hubiera pensado en cómo generar un impulso de largo plazo, esto habría sido mucho más agresivo y más concentrado en lo inmediato.
- Hacienda prevé un crecimiento del PIB de 3,3% para el próximo año. ¿Es posible?
- Yo lo veo optimista. Hacia el 2027 en lo externo veo al menos un primer trimestre o quizás un primer semestre en que todavía vamos a vivir los conflictos en Medio Oriente con los impactos en el petróleo, y que eventualmente van a aparecer los temas fiscales en Europa. El fenómeno de El Niño deberá estar todavía presente, al menos, en la primera mitad del próximo año.
Entonces, en ese esquema, pensar en crecimientos del próximo año del 3% lo veo difícil, más bien lo veo en el rango del 2% a 2,5%, con los riesgos además a la baja.
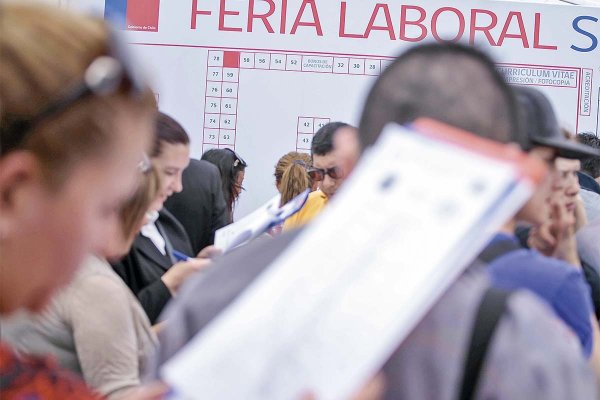
Desempleo estructural de 10%
- ¿Es el momento de entrar en alerta por lo que está ocurriendo en el mercado laboral?
- Aquí estamos pagando un costo autoinfligido por la política, que por supuesto no se va a hacer cargo de este tema. La reducción de la jornada laboral tuvo toda una discusión que tenía componentes más bien morales más que técnicos-económicos, que llevaron a una decisión final económica que encareció fuertemente el costo de la contratación. Y lo que estamos viendo hoy estructuralmente es el efecto de esto.
- ¿Cuál es la solución a esto?
- Bueno, deshacer esta maraña de regulación y sobrecostos al mercado laboral que se empezaron a acumular durante la última década. Pero eso de nuevo choca con que para hacer eso hay que pasar por el Parlamento y parece que difícilmente va a ocurrir.
- El gobierno está preparando medidas de adaptabilidad laboral. ¿Pueden solucionar el problema?
- No lo creo, porque una cosa que se demoró varias décadas en acumularse va a ser difícil desarmarla en tan poco tiempo. Lo que se está tratando de hacer es eso, pero que los efectos de lo que se logre finalmente sean lo suficientemente positivos para dar vuelta esta situación, lo veo difícil.
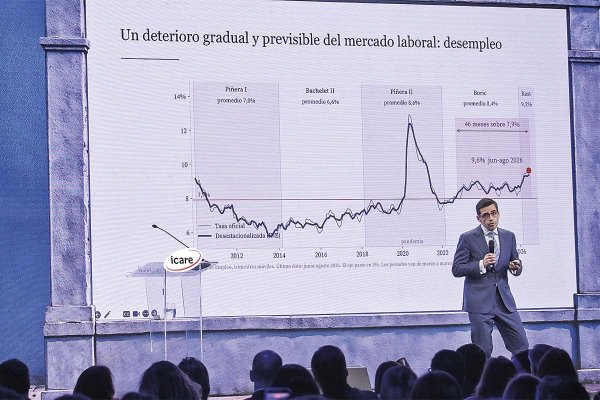
O sea, cuando estamos en desempleo, en condiciones no recesivas, de 10%, donde ya llegamos a eso, ya no tiene que ver con una condición cíclica de la economía, es una situación más estructural.
Esto se empieza a parecer más a la realidad estructural de economías donde los costos de contratación son extremadamente altos.
“La política monetaria no va a estar presente bajo estas condiciones de presiones de inflación”
El economista ve posible un aumento de la tasa de interés en lo que resta del año. Eso sí, advierte de la encrucijda en que está el Banco Central.
¿Comparte el tono del comunicado de la Reunión Monetaria del Banco Central de una mayor preocupación por la inflación en el corto plazo?
- Sí, me parece que el banco plantea una preocupación asociada a lo externo y el mercado de los combustibles, que puede empezar a generar otros efectos de inflación en la economía.
Mientras tienes una economía creciendo poco este año, es difícil hacer las jugadas que le gustaría hacer en términos de política monetaria porque la inflación no lo permite. Hay que poner alertas de que ciertas cosas tienen que cambiar porque la política monetaria no va a estar presente bajo estas condiciones de presiones de inflación en el mundo.
Me parece bien que el Banco Central alerte de esto. El bajo crecimiento no puede ser contrarrestado con una política monetaria más expansiva en las circunstancias de inflación que están ocurriendo. Y ahí está un poco el lenguaje de eso. ¿Qué significa eso? ¿Puede haber un alza de tasas antes de fin de año? Puede ser, pero es un poco la misma discusión que hay afuera, como por ejemplo en Estados Unidos.
- ¿Está en una encrucijada el banco por el bajo crecimiento y el alza de la inflación?
- Claro. En circunstancias así, un Banco Central reaccionaría, con una inflación más normalizada, con una política monetaria expansiva. Y esto lo complica más aún, porque además esta es una inflación que hasta ahora no tiene un componente doméstico muy relevante. Por supuesto, no hay un sobrecalentamiento en ninguna parte de la economía chilena. Este es un problema geopolítico en que los gobiernos de Estados Unidos e Israel decidieron escalar militarmente un conflicto. Y esto tiene efectos económicos porque la oferta de combustibles fue fuertemente afectada, pero un Banco Central no puede llegar y simplemente decir dado que esto es un conflicto externo que no tiene nada que ver con Chile, yo me voy a hacer el desentendido. Esto no puede hacerlo.
Entonces, ahí entra una situación distinta que es parte de la ecuación que tiene que ponderar el Banco Central en estas circunstancias.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok



 Alto contraste
 Sebastian Valdenegro