DOLAR
$977,50
UF
$41.274,20
S&P 500
7.356,73
FTSE 100
10.771,46
SP IPSA
11.315,26
Bovespa
166.655,77
Dólar US
$977,50
Euro
$1.094,83
Real Bras.
$177,60
Peso Arg.
$0,63
Yuan
$146,47
Petr. Brent
99,58 US$/b
Petr. WTI
91,34 US$/b
Cobre
6,24 US$/lb
Oro
4.059,30 US$/oz
UF Hoy
$41.274,20
UTM
$72.151,00
¿Eres cliente nuevo?
REGÍSTRATE AQUÍPor: Equipo DF
Publicado: Jueves 9 de agosto de 2018 a las 04:00 hrs.
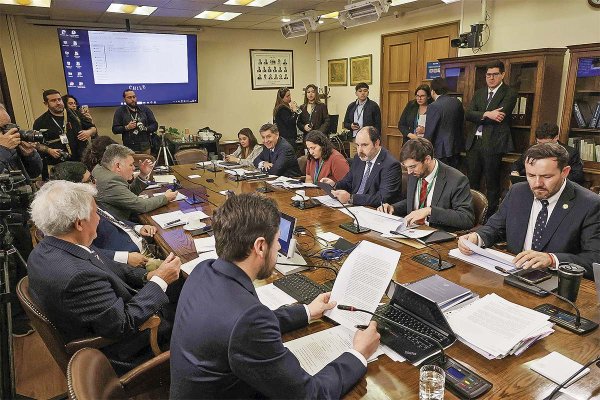
La reintegración hace referencia a la posibilidad de que el gobierno, en el marco del proyecto de modernización del sistema tributario, opte nuevamente por vinvular el impuesto a las empresas con aquel que grava a las personas.
Hoy, el sistema de integración parcial -al que se acogen las sociedades anónimas, principalmente- tiene un 65% de integración entre ambos tributos. Esto significa que al pagar los impuestos personales, se puede descontar hasta un 65% de lo cancelado en el gravamen corporativo.
Hasta antes de la reforma tributaria de 2014, el sistema era 100% integrado, lo que significaba que una persona natural socia de una empresa podía descontar íntegramente lo pagado por su corporación al momentar de pagar impuestos finales.
Como antecedente, el régimen de renta atribuida -creado por la reforma del 2014 también- es completamente integrado, pero a diferencia de integración parcial se tributa por las utilidades generadas, no por las recibidas como dividendo.
La firma ligada a Forestal Collicura, del grupo Esquerré, opera desde hace poco más de un año en Tomé una planta automatizada, la primera en su tipo a nivel mundial, que produce paneles de aislación térmica y acústica y que ya alcanza una capacidad de producción de 100 mil m2 mensuales.
Uno de los focos del ranking es el segmento corporativo de alta complejidad. En la categoría Corporate and M&A – High End, cinco estudios alcanzaron el Tier 1: Barros & Errázuriz, Carey, Cariola Díez Pérez-Cotapos, Claro & Cía. y Philippi Prietocarrizosa Ferrero DU & Uría (PPU).
En paralelo, la firma concretó un segundo aumento de capital para financiar su participación en la capitalización de CLC, operación que provocó cambios en las participaciones accionarias al interior de su grupo controlador.