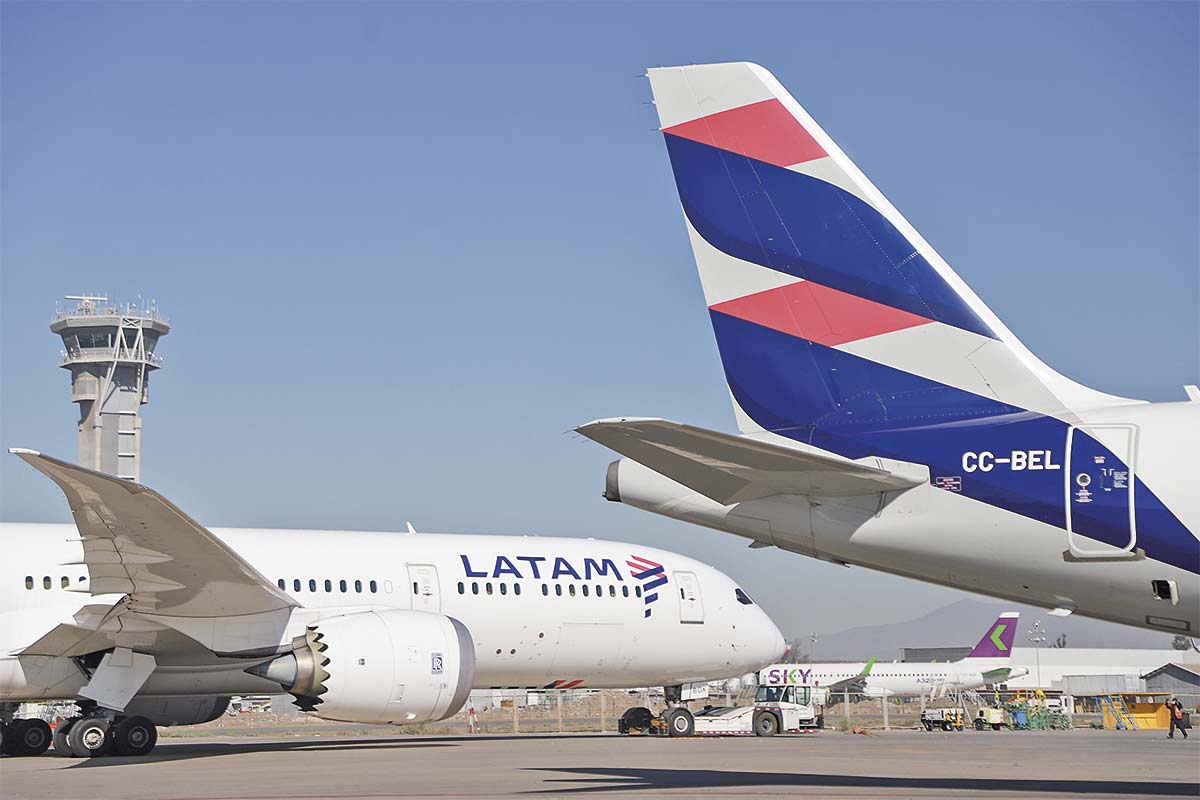
El fuerte aumento en los precios del combustible comenzó a pasarle la cuenta a Latam Airlines, que este martes anunció un recorte en sus proyecciones de ganancias para 2026, pese a registrar un crecimiento de dos dígitos en sus utilidades e ingresos durante el tercer trimestre del año.
El mayor grupo aéreo de América Latina reportó ganancias netas por US$ 441 millones entre julio y septiembre, un incremento de 16,3% respecto del mismo período de 2025, mientras que sus ingresos operacionales alcanzaron los US$ 4.567 millones, lo que representó un avance interanual de 18,4%.
Sin embargo, el desempeño estuvo marcado por el encarecimiento del combustible, cuyo precio promedio se disparó 52,1% frente al tercer trimestre del año pasado, generando un impacto de aproximadamente US$ 520 millones para la compañía.
Sobre esta cifra, precisó CFO de la firma, Ricardo Bottas, "hemos estimado un traspaso de 80% del costo que ha venido por la variación de los precios de combustibles a los precios de los tickets".
Este escenario presionó los márgenes de la aerolínea. El resultado operacional ajustado alcanzó los US$ 573 millones, con un margen de 12,5%, frente al 18,1% registrado un año antes, lo que representa una contracción de 5,6 puntos porcentuales.
En tanto, el Ebitda ajustado se situó en US$ 1.095 millones, superando las expectativas de los analistas consultados por LSEG, que anticipaban US$ 1.050 millones, según informó Reuters.
El impacto en las proyecciones
Pese al crecimiento de sus operaciones, Latam ajustó a la baja sus perspectivas de rentabilidad para el conjunto de 2026.
La compañía ahora espera alcanzar un Ebitda ajustado de entre US$ 3.900 millones y US$ 4.050 millones, por debajo del rango de entre US$ 4.100 millones y US$ 4.400 millones que había proyectado anteriormente.
El ajuste contrasta con la revisión al alza de sus expectativas de ingresos, que ahora se sitúan entre US$ 17.600 millones y US$ 17.800 millones, frente a la estimación previa de entre US$ 17.300 millones y US$ 17.700 millones.
Las nuevas proyecciones consideran un supuesto de precio del combustible de US$ 180 por barril durante el cuarto trimestre de 2026.
De esta manera, la aerolínea enfrenta un escenario en el que el crecimiento de la demanda y de los ingresos no logra compensar completamente el incremento de los costos operacionales, especialmente los asociados al combustible.
"Los resultados del tercer trimestre vuelven a demostrar la fortaleza del modelo de negocio de Latam y su capacidad para mantener un desempeño sólido, incluso en un contexto de persistente volatilidad en los precios del combustible", señaló el director financiero del holding, Ricardo Bottas.
El ejecutivo destacó que la red de destinos, la propuesta de valor diferenciada y la posición financiera del grupo continúan siendo factores fundamentales para captar clientes y generar resultados.
Pasajeros y carga impulsan los ingresos
En el plano operacional, Latam continuó expandiendo sus actividades durante el tercer trimestre, con un incremento de 7,7% en su capacidad consolidada respecto del mismo período de 2025 y un factor de ocupación de 83,7%.
El negocio de pasajeros concentró la mayor parte de los ingresos, con US$ 3.998 millones, un aumento interanual de 17,8%, impulsado por el crecimiento de las operaciones y un incremento de 9,4% en los ingresos unitarios por pasajeros.
A ello se sumó el buen desempeño del segmento premium, cuyos ingresos aumentaron 23% respecto del mismo trimestre del año anterior.
Por su parte, el negocio de carga registró ingresos por US$ 483 millones, un avance de 19,5% interanual, tras transportar 256 mil toneladas durante el período.
En paralelo, el programa de fidelización Latam Pass alcanzó los 57 millones de socios, un crecimiento de 9% frente al año anterior.
En cuanto a su posición financiera, al cierre de septiembre, Latam mantenía una posición de liquidez de US$ 4.446 millones, equivalente al 26,4% de sus ingresos de los últimos 12 meses, mientras que su nivel de apalancamiento neto ajustado se situó en 1,5 veces.
La compañía también destacó las recientes mejoras en su clasificación de riesgo por parte de S&P Global Ratings y Fitch Ratings, que elevaron sus calificaciones de BB a BB+, ambas con perspectiva estable.
En materia de flota, el grupo cerró septiembre con 390 aeronaves, tras incorporar siete nuevos aviones durante el trimestre: tres Airbus A320neo, tres Airbus A321neo y un Boeing 787-9.
A ello se sumó la recepción, en octubre, de los dos primeros Embraer E195-E2 destinados a las operaciones de Latam Airlines Brasil, como parte de un programa inicial de 14 aeronaves que comenzarán a operar desde el 30 de noviembre en 42 rutas domésticas.
La compañía tiene previsto realizar su Investor Day en Nueva York el próximo 14 de diciembre, instancia en la que presentará a los inversionistas sus perspectivas y prioridades estratégicas.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok



 Alto contraste
 Latam
 {{/if}}