Actualmente, la brecha de género no sólo se da en las diferencias de sueldo entre hombres y mujeres. También ocurre en las jubilaciones, específicamente en la modalidad de renta vitalicia que ofrecen las compañías de seguro.
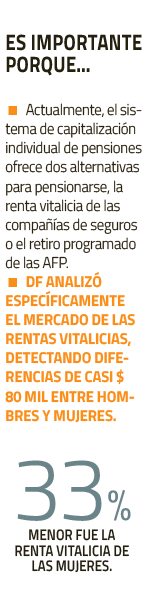
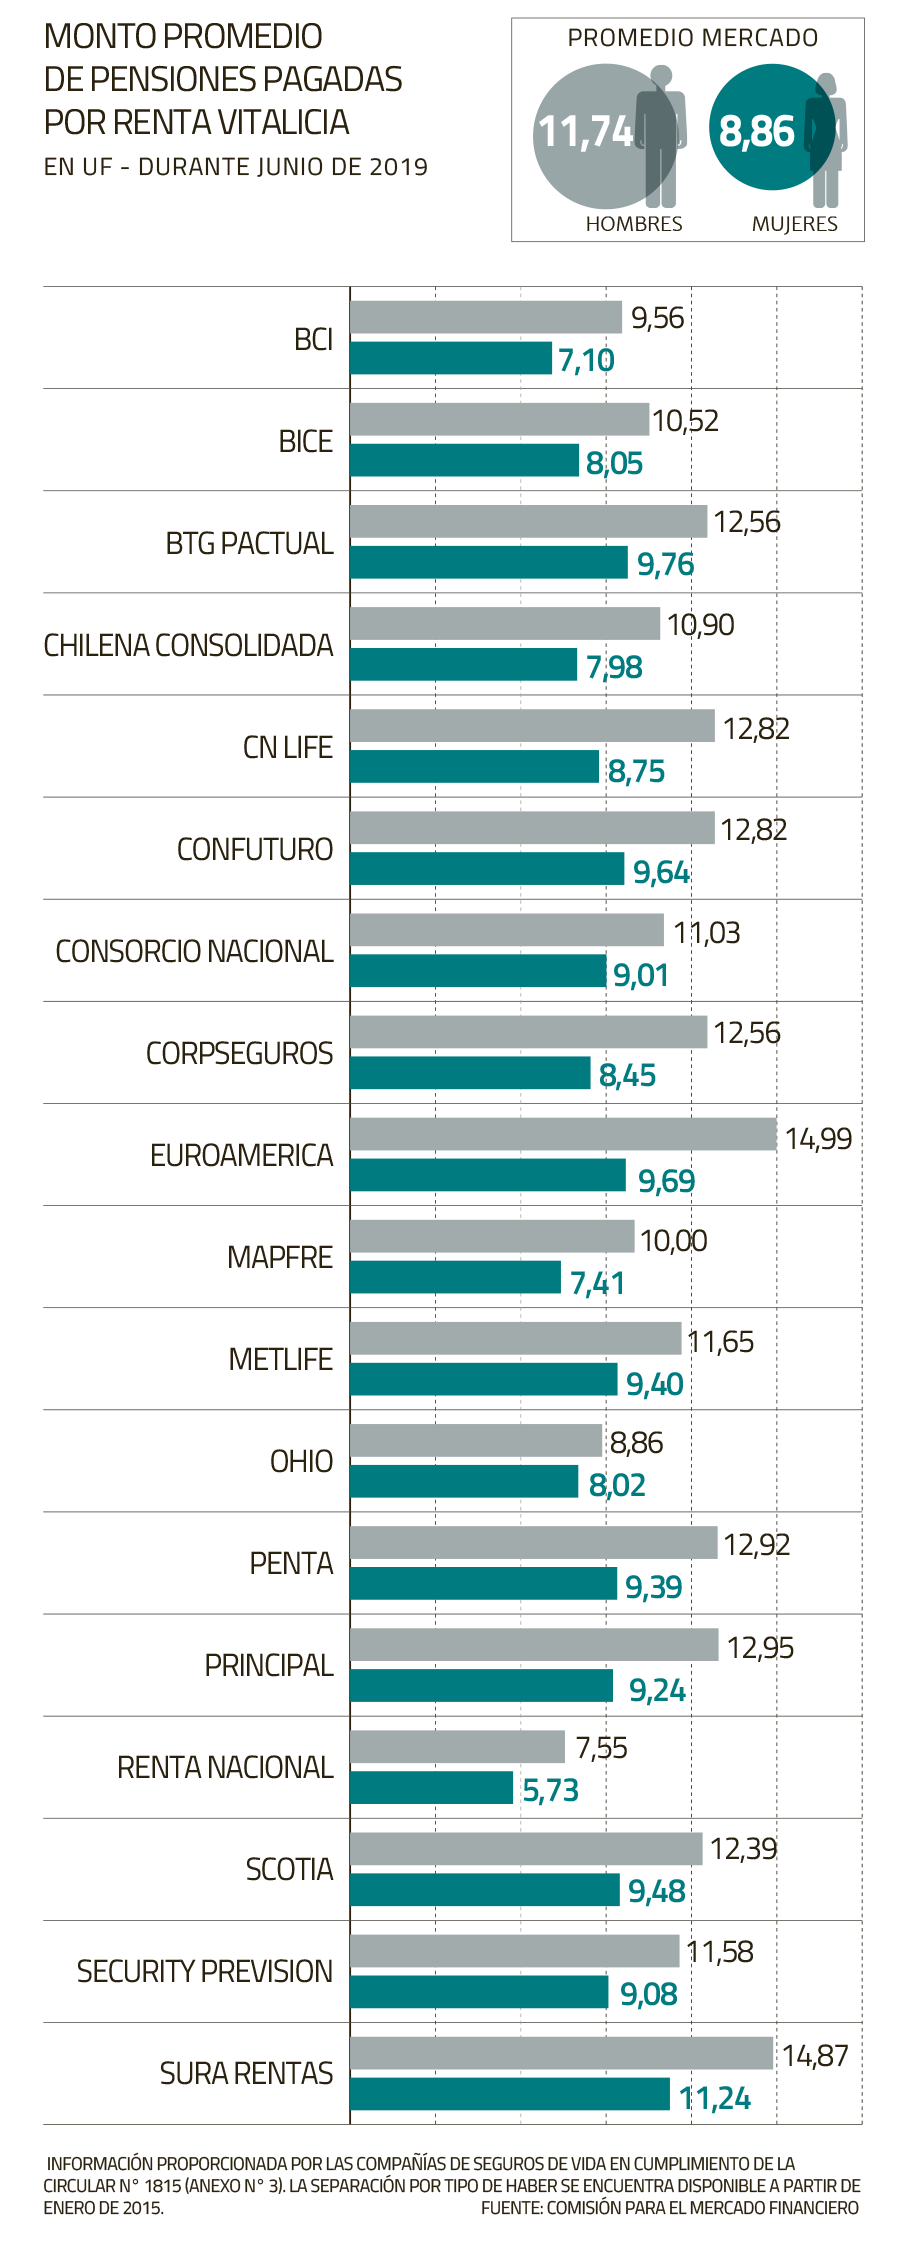
Durante junio, los hombres que optaron por esta modalidad de pensión recibieron en promedio$ 328.168 (a la UF de ayer), mientras que las mujeres obtuvieron una renta vitalicia 33% menor, siendo $ 247.663 el promedio, de acuerdo a datos de la Superintendencia de Pensiones (SP).
En el desglose, por compañía de seguro, el mayor monto promedio pagado para ambos géneros en renta vitalicia fue realizado por la aseguradora Sura totalizando $ 377.924. La cifra fue un 30% mayor que el promedio del mercado que se ubicó en $ 290.711.
Por el contrario, Renta Nacional, fue la compañía que pagó la menor pensión por renta vitalicia en promedio: $187.844.
¿Cómo funciona la renta vitalicia?
En la jubilación por renta vitalicia, quien paga es la compañía de seguros. El pago es una renta mensual, fija en UF, para toda la vida del afiliado. La AFP traspasa a la aseguradora los fondos del afiliado para financiar la pensión. Por lo tanto, al seleccionar una renta vitalicia, el afiliado deja de tener la propiedad de sus fondos y una vez contratada, es irrevocable, por lo que éste no puede cambiarse de compañía de seguros ni de modalidad de pensión.
Existen al menos seis razones para pedir una pensión en el actual sistema previsional. Un motivo es el denominado vejez edad, que es cuando se cumple la edad de retiro (60 para las mujeres y 65 para los hombres). También está la vejez anticipada, caso en que la administradora deberá determinar si el saldo de la cuenta de capitalización individual es suficiente para financiar una pensión.
Por otra parte, está la invalidez total que corresponde a la pensión para las personas afiliadas a una AFP que sufran un menoscabo permanente de su capacidad de trabajo, a consecuencia de una enfermedad o debilitamiento de sus fuerzas físicas o intelectuales.
Asimismo, existe la pensión por invalidez parcial, por viudez y por orfandad.
En el caso de la pensión por invalidez total se pagó la mayor renta vitalicia en promedio ($ 366.743), seguida por vejez anticipada que en junio se ubicó en $ 324.813. En último lugar quedó la pensión por orfandad totalizando $ 87.213.


 VER MÁS
 MARKET DATA
 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 Mujeres




 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir