Actualmente, dentro del sistema de capitalización individual, existen dos alternativas para jubilarse: la renta vitalicia que ofrecen las compañías de seguros o el retiro programado de las AFP.
De acuerdo a cifras de la Superintendencia de Pensiones al 30 de junio del presente año, las mujeres que se jubilaron a la edad legal (60 años) y que optaron por una renta vitalicia inmediata, recibieron una pensión promedio de $304.425. Mientras que los hombres que se jubilaron a la edad legal exigida (65 años), recibieron en promedio de $ 362.742.
Sumando hombres y mujeres, la renta vitalicia inmediata que se pagó en promedio se ubicó en $ 333.583, con más de 156.000 pensiones.
Los mayores pagadores
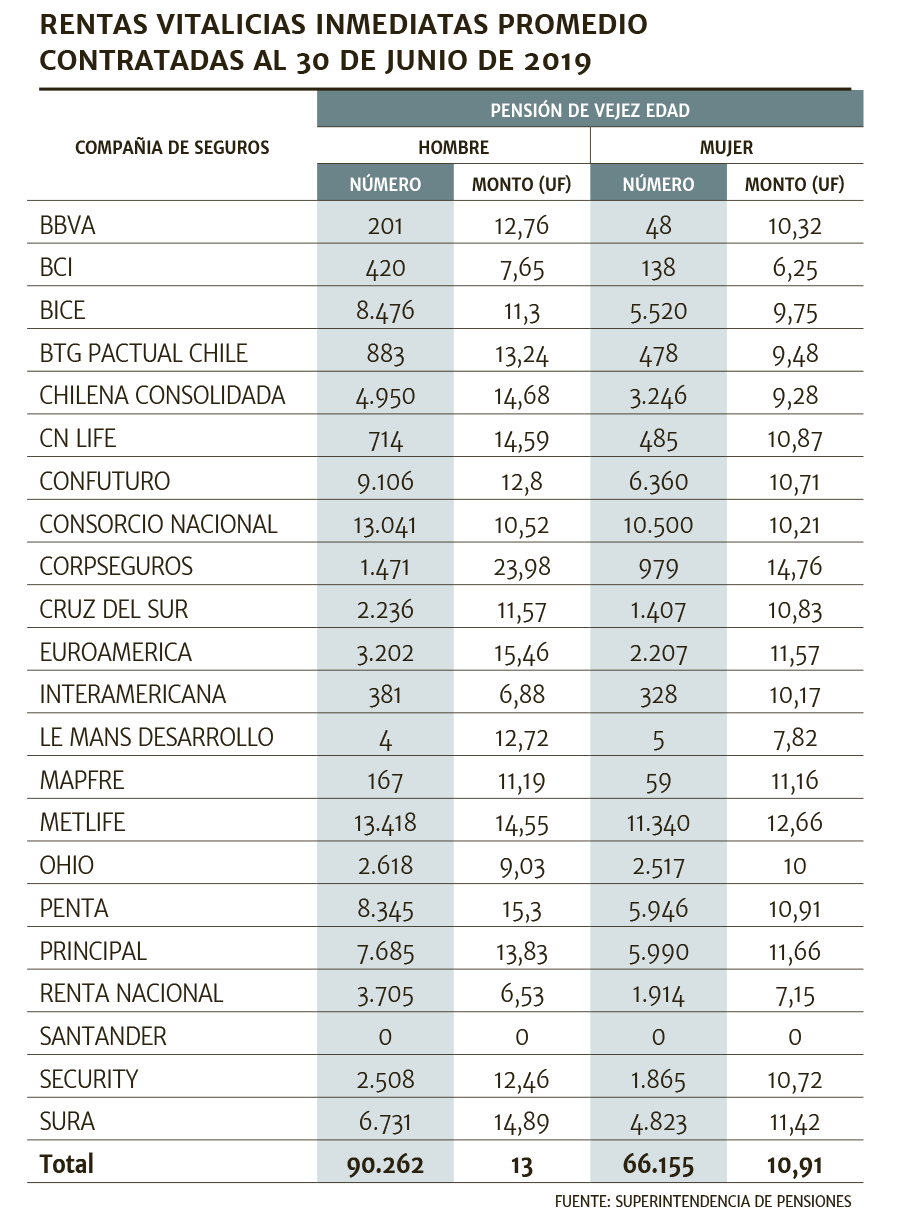
En el mercado existen más de 20 aseguradoras que otorgan este tipo de pensión y según cifras del regulador, al 30 de junio, Corpseguros fue la que pagó la mayor renta vitalicia: $ 1.080.974. Le siguieron MetLife y EuroAmerica, con $ 759.249 y $ 754.226, respectivamente.
Renta Nacional fue la compañía que otorgó la menor pensión de este tipo con $ 381.717.
Según el centro de estudios Ciedess, los factores que mayor peso tienen en el monto de la pensión por renta vitalicia o por retiro programado, dependen del saldo acumulado por cada afiliado en su cuenta individual, las expectativas de vida de las personas, sus potenciales beneficiarios y la tasa de interés para el cálculo de la pensión.
Aclaran que el saldo acumulado, “está condicionado a parámetros tales como la tasa de cotización, la rentabilidad de los fondos de pensiones, la densidad de las cotizaciones en el tiempo y la evolución de la renta imponible”.
Cabe mencionar que para contratar una renta vitalicia se deben tener mayores saldos acumulados que para optar por un retiro programado.
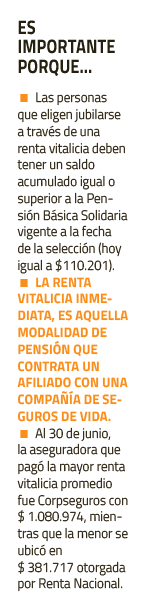
Por normativa, las pensiones que se determinen por renta vitalicia deben ser iguales o superiores a la Pensión Básica Solidaria vigente a la fecha de la selección (hoy igual a $110.201), requisito que no existe en los retiros programados.
¿Cómo funciona la renta vitalicia?
La renta vitalicia inmediata es aquella modalidad de pensión que contrata un afiliado con una compañía de seguros de vida, obligándose a la aseguradora al pago de una renta mensual, fija en UF, para toda la vida del afiliado y fallecido éste, a sus beneficiarios de pensión.
En esta modalidad la AFP traspasa a la compañía los fondos previsionales del afiliado para financiar la pensión contratada. Por lo tanto, al seleccionar una renta vitalicia, el afiliado deja de tener la propiedad de sus fondos. El afiliado puede optar por esta modalidad sólo si su pensión es mayor o igual al monto de la Pensión Básica Solidaria.


 VER MÁS
 MARKET DATA
 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir
 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 Asegurador