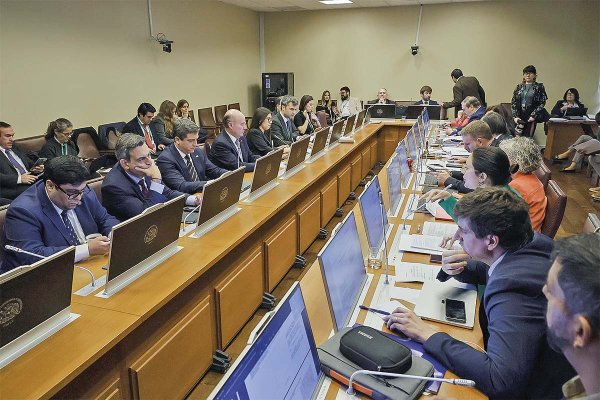
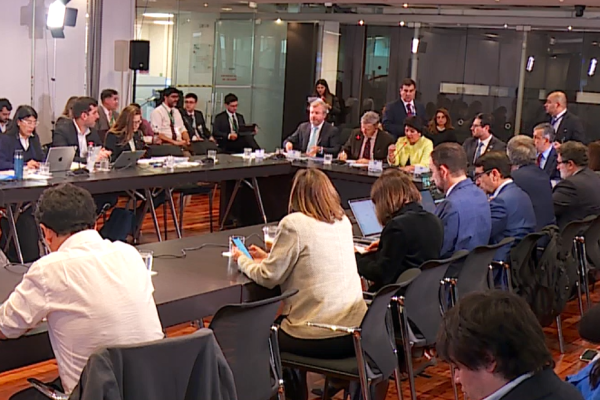
La crisis que enfrenta la industria de AFP por las abruptas caídas de los fondos D y E tuvo un nuevo capítulo este lunes, cuando la comisión de Trabajo de la Cámara de Diputados celebró una sesión especial para abordar la polémica.
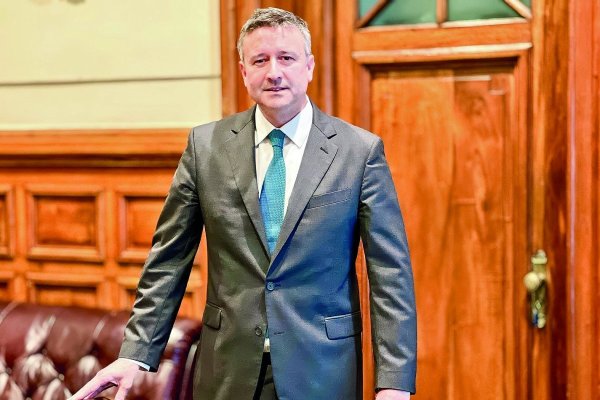
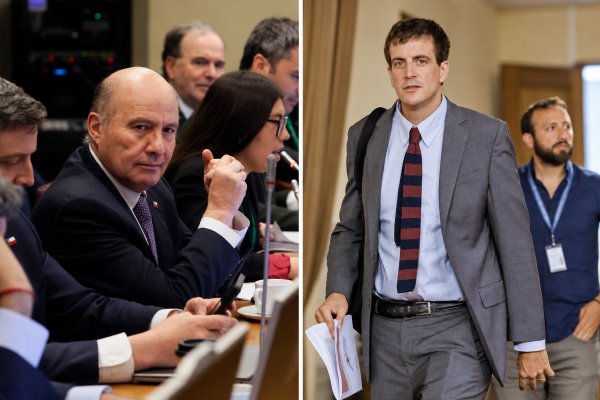
La instancia contó con la participación de la subsecretaria de Previsión Social, Elisa Cabezón; el presidente ejecutivo de la Asociación de AFP, León Fernández de Castro; y el superintendente de Pensiones, Joaquín Cortez. La exposición de este último llamó especialmente la atención, ya que reveló desde cuándo y mediante qué acciones el regulador comenzó a alertar a las administradoras por su exposición a derivados.
Cortez indicó que la primera advertencia se realizó a fines de 2024 y que el 15 de enero de 2025 se envió a las gestoras el Oficio N° 821, cuyo contenido mostró de manera parcial.
Según su exposición, el regulador solicitó incorporar cuatro aspectos en las Políticas de Inversión y Solución de Conflictos de Interés: determinar con precisión el nivel de riesgo aceptado en las operaciones con derivados, particularmente de tasas de interés; profundizar la identificación, mitigación y gestión de los riesgos; establecer programas para operar con derivados, al menos con frecuencia anual y aprobados por el directorio; e incorporar métricas de efectividad para los derivados de inversión y cobertura que contemplaran riesgos absolutos y relativos de la cartera de cada fondo.
En materia de identificación de riesgos, el oficio abordó más flancos que los que describió Cortez, ocmo los de contraparte, liquidez y de operación.
DF accedió al Oficio N° 821, firmado por el entonces superintendente Osvaldo Macías. El documento contiene el detalle de los requerimientos que el supervisor previsional formuló a comienzos del año pasado, más allá de lo expuesto por Cortez ante la comisión.
Respecto de la determinación del riesgo aceptado para las operaciones con derivados, el oficio señaló que “este debe ser explícito y objetivo. En este sentido, en el caso de los fondos de pensiones, no puede limitarse a referencias a la rentabilidad mínima, ni a la posición relativa con el resto del sistema”.
“Sobre lo anterior, los niveles de riesgo aceptados tienen que complementarse con límites internos que deben ser monitoreados a nivel de Comité de Inversión y Solución de Conflictos de Interés (Cisci)”, agregó.
En materia de identificación de riesgos, el documento abordó más flancos que los mencionados por Cortez ante la comisión, quien se refirió a los de apalancamiento y de mercado. El oficio incluyó también los riesgos de contraparte, liquidez, operación y legales.
Respecto de los programas anuales para operar con derivados, que debían contar con la aprobación del directorio de cada AFP, el documento exigió definir las estrategias que serían utilizadas, su relación con las inversiones al contado y sus efectos esperados. También ordenó realizar un levantamiento de los riesgos materializados por el uso de derivados y evaluar el funcionamiento de sus mecanismos de mitigación.
Además, requirió que las administradoras estimaran las necesidades de liquidez asociadas a esos programas y realizaran pruebas de estrés que consideraran la correlación entre los distintos factores de riesgo de mercado.
El oficio también exigió elaborar un reporte de cierre sobre el estado de ejecución de las estrategias con derivados, su efectividad para alcanzar los objetivos establecidos originalmente y la gestión de los riesgos relacionados con estos instrumentos. Este informe debía presentarse al directorio, al menos, de manera trimestral.
Sobre las métricas de efectividad de los derivados de cobertura, el regulador instruyó identificar los instrumentos cubiertos y medir en qué grado los contratos permitieron reducir la variación de esos activos, con resultados separados por tipo de instrumento.
“Para tal efecto, sus programas de inversión en derivados tienen que establecer metas de disminución de variación, identificando los activos objetos sujetos a cobertura, y controlar en qué medida tales contratos fueron capaces de cumplir las metas de disminución de variación, estableciendo frecuencia de control y plazos de regularización de excesos”, indicó el documento.
“Sobre lo último, se hace presente que el tracking error no es un activo sujeto a cobertura, así como tampoco la probabilidad de tener un desempeño inferior a la rentabilidad mínima, ni el VaR relativo versus el sistema son métricas de riesgo aceptables para medir la efectividad de los contratos de cobertura”, concluyó.
FONDO ELa ruta de una crisis
En septiembre de 2026, el fondo E registró una rentabilidad de −4,92% real. Las decisiones, advertencias y pérdidas que marcaron al fondo más conservador, desde las reglas de 2012 hasta la crisis de 2026.
Antecedentes
2012–2017
01junio 2012
Las reglas del juego
3%Tope nominal del fondo
La Superintendencia exige una política de riesgo para derivados. El límite se mide en exposición nominal, no en riesgo.
022017
Primer tropiezo
300 UFfue la multa a Habitat
La Superintendencia sanciona el exceso de inversiones en derivados y luego censura a Habitat.
La puerta
2019–2021
032019
Sube el fondo, baja la pensión
+9%Rentabilidad real
El E gana, pero la pensión que se puede comprar empeora. Se plantea alargar la duración, cercana a 6 años.
042020
Llegan los swaps
Contratos de tasasCon bancos extranjeros
Habitat ya los tiene en enero; Capital se suma en mayo. Las contrapartes son bancos extranjeros.
05febrero–octubre 2021
Retiros y caída
−24%Caída real entre febrero y octubre de 2021
Tres retiros secan el mercado de bonos largos. El E cae 24% real entre febrero y octubre. Aún no recupera ese nivel real.
La carrera
2021–2023
062021-2023
La carrera
“Era una carrera por quien tenía más duración”Ejecutivo de inversiones
Las AFP alargan la duración con contratos que ganan si bajan las tasas de EE.UU. y abren sus límites internos.
07noviembre 2023
Aviso académico
“Sin limitar su duración o alguna otra métrica de riesgo”
Fintual advierte que la norma no controla la duración del E.
La alerta
2024–2025
08mayo 2024
Aviso del BC
El Banco Central vincula la mayor duración con más exposición a derivados de tasas.
09octubre 2024
El regulador se mueve
El tema llega al Consejo de Estabilidad Financiera. El directorio de ProVida analiza un oficio sobre sus derivados.
10noviembre 2024
Foco en los conservadores
“más pronunciada en los fondos más conservadores”
El tema llega al Consejo Técnico.
11octubre 2024–enero 2025
La primera pérdida
−11,7%Caída real entre el 2 de octubre y el 15 de enero
Caída del fondo E de su máximo (2 de octubre) a su mínimo (15 de enero). Suben las tasas de EE.UU. y los swaps pasan de ganancias a pérdidas.
Swaps extranjeros del fondo EUS$ millones, septiembre–diciembre 2024
+385
−375
12enero 2025
Oficio 821
821Número del oficio
Exige cambiar políticas y crear programas de derivados. Macías: las AFP “persistieron”.
El año que pagó
2025
13julio 2025
El deber, por escrito
NCG 340Deber fiduciario
La norma detalla el deber fiduciario de las AFP. Fija el estándar de diligencia que hoy se revisa.
142025
El año que pagó
+8,1%Rentabilidad real en 2025
“¿Cómo le explicas tú a un contribuyente que su ahorro hubiese sido un tres o un ocho?”Exdirector de comité
Los derivados aportaron 2,5 puntos a la rentabilidad real del fondo E en 2025.
15septiembre 2025
Más riesgo permitido
10% → 15%Límite de volatilidad del fondo E
Habitat eleva el límite de volatilidad del E.
16octubre 2025
“Muy pronto”
Macías anuncia restricciones a los derivados. Marcel dirá después que desde entonces las AFP sabían que venían cambios.
17diciembre 2025
Récord y aprobación
US$ 206.900Millones / tasa fija
Casi 15 veces lo de dos años antes. El Consejo Técnico aprueba.
La norma
Marzo–abril 2026
189 abril 2026
Llega la norma
210 díasPlazo de ajuste
Cortez limita los derivados: “ese vacío había que cerrarlo”.
19marzo–abril 2026
La cima
Marzo: repunte real. El 17 de abril llega el máximo medido en pesos, ocho días después de la norma.
El zapatazo
Septiembre 2026
20septiembre 2026
El zapatazo
−4,92%Pérdida real en un mes
EE.UU.: tasa a 10 años +54 puntos base. “Un zapatazo”, dice un presidente de AFP.
La soledad
Octubre 2026 en adelante
219-14 octubre 2026
Estalla
US$ 11.600Millones de pérdida vs. cierre de 2025
Cortez: “encima del tema”. Swaps: −US$ 7.735 millones con bancos extranjeros y −US$ 2.836 millones con bancos locales.
2215-19 octubre 2026
Cruce de culpas
Macías: “persistieron”. Fernández de Castro: “debería haber regulado antes”. Marcel: “Nadie las obligó”.
2320-22 octubre 2026
Llega a tribunales
Proceso sancionatorio a las siete AFP. Afiliados presentan recursos de protección y un abogado se querella contra Capital. Quiroz: los directores “responden con el patrimonio”.
24Desde 27 octubre 2026
Lo que viene
27 OCTUBRE 2026Sesión especial del Senado
5 NOVIEMBRE 2026Plazo final de la norma
ABRIL 2027Fondos generacionales
No hay hitos con esta combinación. Prueba otra etapa o actor.
Cómo leer este gráfico
La escala temporal es uniforme. Se muestran cierres mensuales, salvo el último dato al 21 de octubre de 2026. El índice descuenta la inflación con la UF.
Cierre febrero de 2026: 141,72. Al 21 de octubre de 2026: 127,37.
El hecho de junio de 2012 es anterior a la serie. Los hitos se vinculan a un mes de referencia: no representan cotizaciones diarias ni una medida de su efecto sobre el fondo.
Datos de la curva
Serie del fondo E, índice real base 100 = 2 ene 2013


 VER MÁS
 MARKET DATA
 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir
 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 Pensiones
 {{/if}}