El Fondo Monetario Internacional (FMI) advirtió este miércoles que los riesgos fiscales van en aumento debido a los elevados niveles de deuda pública, los altos costos de financiamiento, las crecientes presiones de gasto y el débil crecimiento a mediano plazo.
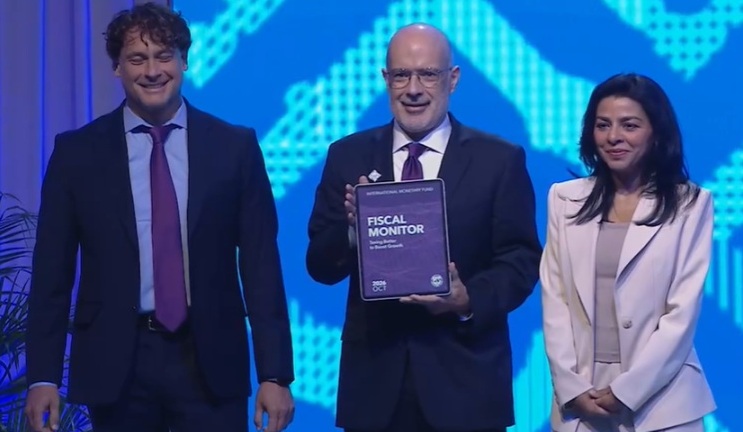
“El panorama general es claro. Los riesgos fiscales están aumentando y, en muchos países, la reacción adecuada brilla por su ausencia. (...) Y en las principales economías avanzadas, los efectos de la indisciplina fiscal no se detienen en las fronteras, sino que se extienden al resto del mundo”, señaló el director del Departamento de Asuntos Fiscales del organismo, Rodrigo Valdés, al presentar el Monitor Fiscal.
“Hay que actuar ahora. ¿Dónde? Donde los riesgos fiscales sean mayores, y antes de que los mercados obliguen a un ajuste más doloroso”, agregó.
El informe destacó que el principal desafío en la actualidad consiste en potenciar la actividad económica sin erosionar la base tributaria, donde “eliminar las distorsiones fiscales que reducen la eficiencia de la economía” podría fomentar una mayor actividad y contribuir a aliviar los problemas fiscales, según explicó Valdés.
En concreto, el organismo prevé que dado los altos niveles de deuda pública de los países, esta supere el 100% del Producto Interno Bruto (PIB) mundial para 2030, nivel que no se alcanzaba desde el final de la Segunda Guerra Mundial.
La crisis energética provocada por el conflicto entre Estados Unidos e Irán, que encareció los precios del petróleo, una inflación persistente, la mayor demanda de inversión y un mayor crecimiento futuro previsto vinculado al desarrollo de la inteligencia artificial (IA), son algunos de los factores que están impulsando al alza los rendimientos en los países desarrollados.
El Fondo planteó que un mejor diseño y aplicación de los impuestos puede fortalecer el crecimiento y, al mismo tiempo, resguardar los ingresos que necesitan los gobiernos.
Dado esto, el FMI prevé que el costo promedio de los intereses de financiamiento pública pasará del 2,3% en 2021 a 3,7% en 2031.
Para Estados Unidos, el organismo estimó que los pagos de intereses subirán del 2,8% del PIB pre pandemia al 5,7% en 2031.
Respecto del déficit primario global, las proyecciones apuntaron a que se situará en torno al 3,3% del PIB en 2026.
La inflación persistente también estaría presionando a los bancos centrales a mantener los tipos de interés elevados por más tiempo, lo que -a su vez- agravaría la dinámica de la deuda.
En este contexto, el FMI estableció que los apoyos deben estar dirigidos hacia quienes más lo necesitan y a través de medidas que sean limitadas, específicas, temporales y transparentes.
“Los precios deben reflejar la escasez, y el apoyo debe llegar a quienes más lo necesitan (...) Un apoyo amplio e indefinido que debilite las señales de precios tiene importantes consecuencias negativas. Retrasa el ajuste y reduce el margen fiscal. Si la demanda no se ajusta cuando la oferta disminuye, los precios forzarán el ajuste, y ese costo lo sentirán todos los países”, indicó Valdés.
En su análisis, el Fondo planteó que un mejor diseño y aplicación de los impuestos puede fortalecer el crecimiento económico y, al mismo tiempo, resguardar los ingresos que necesitan los gobiernos.
De ahí que expuso cómo las reformas tributarias pueden reducir las distorsiones generadas por los impuestos para favorecer la producción, la inversión, la innovación y el empleo, sin comprometer la recaudación fiscal total.
El informe cuantificó importantes beneficios potenciales derivados de restablecer la neutralidad del IVA, mejorar el tratamiento tributario de los costos de inversión, fortalecer los incentivos al trabajo y focalizar de manera más eficaz los apoyos a la innovación.
El organismo planteó, además, coordinar impuestos y prestaciones para que aceptar un empleo o ganar más resulte atractivo, especialmente para los trabajadores con menores ingresos. Asimismo, destacó que simplificar los trámites y mejorar la administración tributaria puede aumentar la recaudación sin subir los tipos impositivos y reducir las cargas sobre las empresas pequeñas y de reciente creación.
De acuerdo a las simulaciones que formaron parte del análisis, eliminar el componente del costo del capital generado por los impuestos -por ejemplo, mediante un impuesto sobre el flujo de caja que permita a las empresas deducir inmediatamente los costos de inversión y que no contemple una deducción separada por los gastos en intereses- podría aumentar la inversión de las empresas en el corto plazo en un 18,4% en las economías avanzadas y un 23,4% en los países en desarrollo de bajos ingresos.
Al considerar los ajustes de equilibrio general en los salarios y los precios -que moderan los efectos agregados- y la asignación del capital en toda la economía -que amplifica dichos efectos-, el stock total de capital podría aumentar en un 6,4% en las economías avanzadas y un 8,2% en los países en desarrollo de bajos ingresos.
Estas estimaciones implican que el PIB podría alcanzar un nivel entre un 2,1% y un 2,7% superior.


 VER MÁS
 MARKET DATA
 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir
 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 FMI