Entre enero y septiembre de 2026, Viña Santa Rita y sus filiales alcanzaron ventas por $ 122.101 millones, lo que representa un aumento de 1,5% respecto del mismo período de 2025.
En exportaciones desde Chile, la facturación en dólares -de la empresa ligada a Grupo DF- disminuyó un 3,5%, producto de una baja de 0,7% en volumen y de 2,8% en precio promedio. Este desempeño se compara favorablemente con el de la industria, que registró caídas de 5,3% en volumen y de 5,2% en valor, según cifras de Odepa para vino embotellado. En pesos, la facturación retrocedió $ 3.812 millones (-7,9%), afectada por el tipo de cambio, que promedió $ 910 a septiembre de 2026 versus $ 952 a igual período del año anterior.
El mercado local registró una disminución de $ 1.521 millones (-3,5%) en su facturación, debido a una caída de 7,6% en volumen, compensada parcialmente por un aumento de 4,5% en el precio promedio.
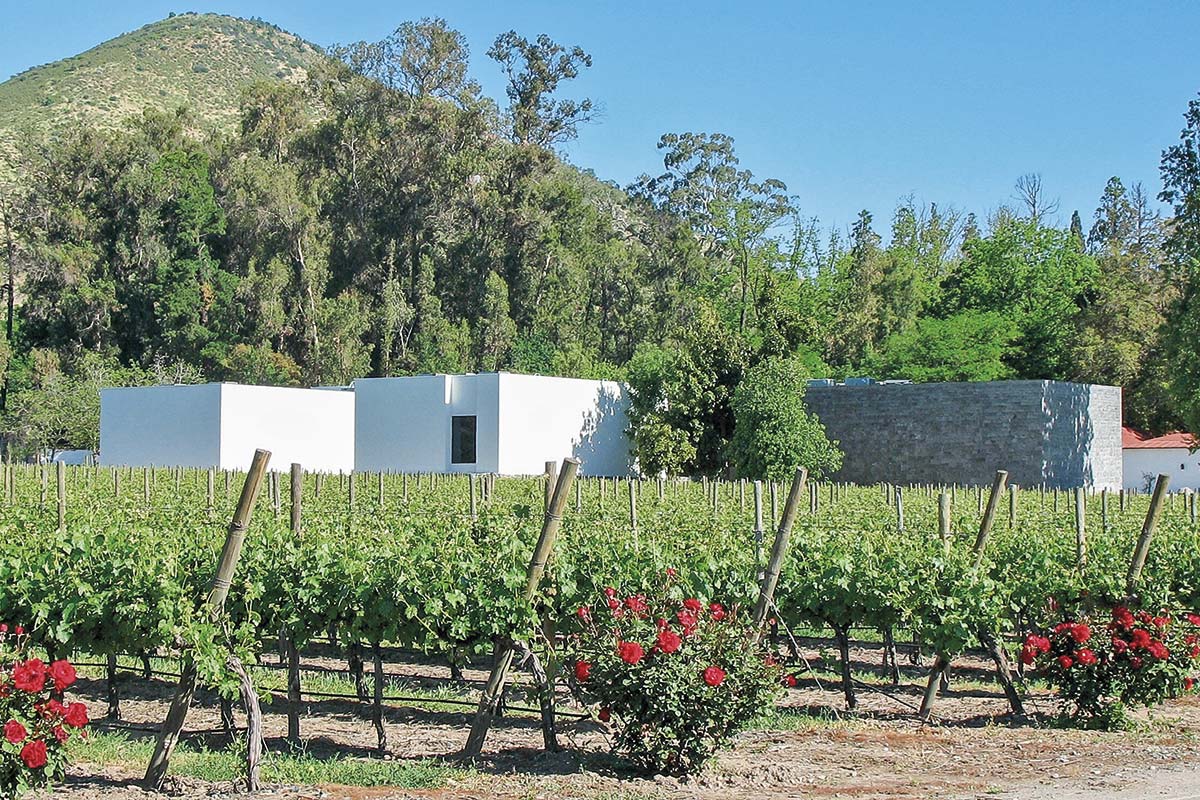
Por su parte, el negocio de turismo alcanzó un crecimiento de 18,7% en ingresos.
A nivel operacional, la compañía en Chile y Argentina presentó una disminución de $ 3.848 millones respecto de igual período del año anterior, pasando de una ganancia de $ 2.410 millones en 2025 a una pérdida de $ 1.439 millones en 2026. De esta variación, $ 1.040 millones corresponden a la operación en Chile y se explican principalmente por el menor margen bruto de los mercados nacional y de exportación, efecto que fue compensado en gran medida por un mejor desempeño del negocio de turismo, menores gastos de administración y ventas y mayores otras ganancias.
El resultado operacional de Argentina tuvo un retroceso de $ 2.808 millones, cuya disminución se explica principalmente por la revalorización de propiedades de inversión registrada en 2025, que no se repitió en 2026, y en menor medida por un menor margen bruto. Cabe destacar que, durante este período, los márgenes se redujeron debido a un menor tipo de cambio y a mayores costos de la vendimia 2025. No obstante, la compañía mantiene en curso todas sus iniciativas de eficiencia, cuyos efectos se irán reflejando en los próximos meses.
Finalmente, la empresa reportó pérdidas por $ 6.651 millones, en comparación con la pérdida de $2.978 millones obtenida en igual período de 2025.


 VER MÁS
 MARKET DATA
 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 SANTA RITA




 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir