Masisa presentó hoy sus estados financieros correspondientes al tercer trimestre de 2011, logrando una utilidad neta de US$ 15,5 millones, mientras que el resultado obtenido en el mismo periodo del año 2010 fue de US$ 13,4 millones.
De este modo, el resultado implica un aumento en su utilidad de 16,4%, el que según la firma, se debe a mayores ventas de tableros en los mercados donde opera la compañía y a una mayor eficiencia en gastos del negocio y mejores resultados en gastos no operacionales del período.
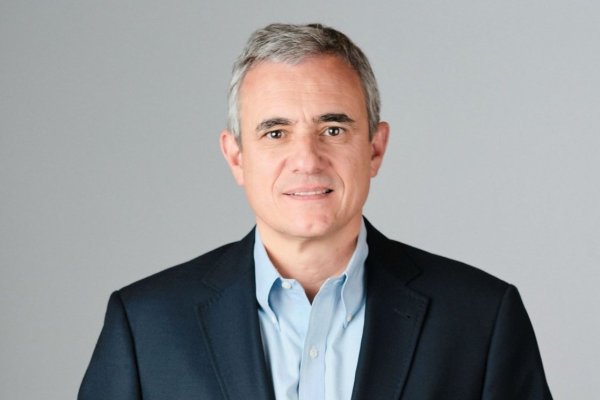
"Estos resultados demuestran la solidez que ha tenido nuestro negocio durante este 2011 en América Latina, donde Masisa ha focalizado su estrategia, la que se caracteriza por la innovación en productos y servicios y la fuerte orientación al cliente", señaló Roberto Salas, gerente general de Masisa.
Las ventas, en tanto, alcanzaron US$ 335,9 millones, un incremento de 27,7% (US$ 72,8 millones) con respecto al mismo período de 2010. Esta alza se explica por una mayor demanda en todos los mercados de la región en los que Masisa mantiene operaciones, lo que se reflejó en un aumento de 25,3% en las ventas de tableros principalmente producto de una subida de 17,1% en volúmenes.
Al 30 de septiembre de 2011, las ventas de tableros PB/MDP aumentaron en US$ 16,5 millones (22,6%) con respecto al año anterior, debido principalmente al aumento de producción y comercialización de la planta de tableros MDP en Montenegro, Brasil, que incrementó sus ventas en US$ 7,2 millones (33,4%) y que al cierre del tercer trimestre operaba al 82% de su capacidad productiva.
El EBITDA consolidado de la empresa durante el tercer trimestre de 2011 alcanzó US$ 53,4 millones, lo que representa una disminución de 10,1% con respecto al tercer trimestre del año anterior, producto de un cambio de mix en el negocio forestal.


 VER MÁS
 MARKET DATA
 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir
 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 MASISA