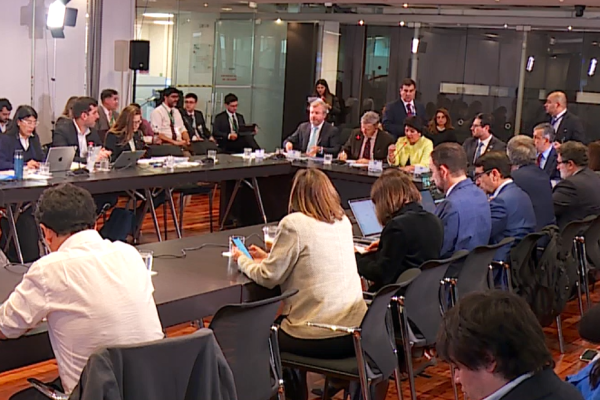
Con el análisis de los cambios que traerá la reforma tributaria en materia de evasión y elusión se dio el puntapié inicial a una serie de encuentros que sostendrá la denominada "Comunidad Tributaria", organizada por PwC en conjunto con Diario Financiero y que se llevó a cabo ayer por la mañana en el Hotel Double Tree Hilton.
La iniciativa busca despejar las principales dudas que está generando la implementación de los cambios en la legislación tributaria, a ocho de meses de promulgada la ley.
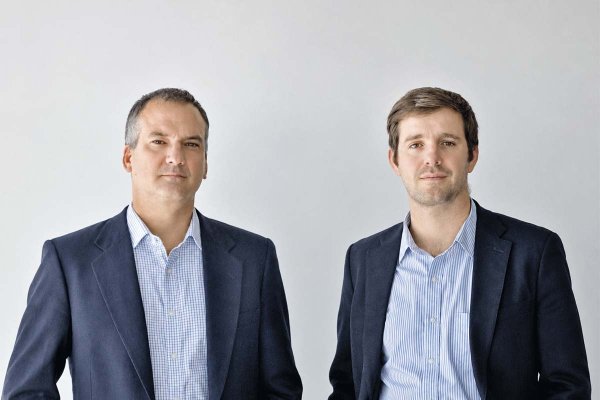
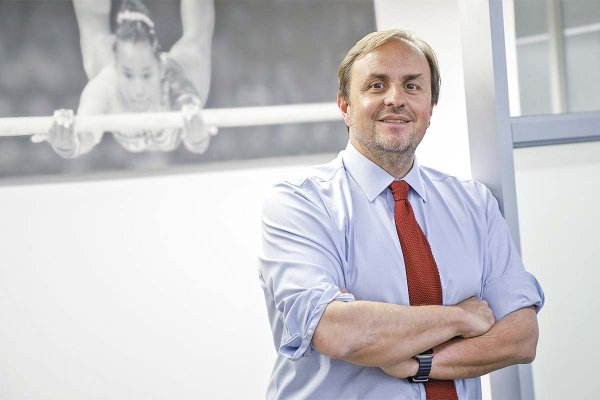
La apertura contó con las exposiciones de Francisco Selamé y Luis Avello, socios del Área Legal y Tributaria de PwC Chile, quienes revisaron las nuevas normas antielusivas introducidas al Código Tributario, que comienzan a regir el próximo 30 de septiembre.
Las principales preguntas de los asistentes a la reunión se enfocaron en cómo se determinará que actos no gravados terminen siendo afectados con impuestos, es decir, cuáles serán los elementos que el juez debería tener en cuenta, o los factores de conexión que permitirán esto, ya que como explicó Selamé "la norma legal no es clara en este sentido".
"También es importante determinar qué normas tributarias vigentes serán consideradas normas antielusivas ad hoc y, por lo tanto, se aplicarán con preeminencia sobre la norma antielusiva general", complementó.
Otro punto que se considera necesario aclarar por los expertos es el alcance de las normas que establecen presunciones de abuso. El socio de PwC pone como ejemplo aquella que se refiere al eventual uso abusivo de sociedades de inversión en caso que con ello se suspendan los impuestos de los socios o accionistas, "en circunstancias que la ley tributaria permite su acceso al régimen tributario semi integrado, que precisamente favorece el diferimiento de impuestos finales".
Los asistentes al evento también manifestaron inquietudes en relación a qué se entenderá por "actos concluidos".
Los anterior, en un contexto en Selamé señaló que en el artículo decimoquinto transitorio de la Ley se establece la posibilidad de aplicar la norma general antielusiva respecto de actos celebrados con anterioridad a la vigencia de la norma, cuando estos no se encuentren terminados.


 VER MÁS
 MARKET DATA
 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste




 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir