Por Andrés Pozo B.
Con niveles de vacancias históricamente bajos se mantendrá el mercado de oficinas en los próximos meses. Así lo establece el primer informe del sector elaborado por Contémpora Servicios Inmobiliarios, ligada al empresario Gonzalo Martino.
El catastro contabiliza que en el tercer trimestre se produjeron
33.241 m2 de oficinas clase A y B. Para los meses de octubre a diciembre se espera que ingrese una cantidad similar, de unos 36.000 m2.
Esto “debería disminuir más aún la tasa de vacancia actual y fortalecer la posición de los propietarios, suponiendo que se mantendrán niveles similares de absorción (en torno a los 76.000 m2)”, consigna.
En términos globales la vacancia se ubicó a 2,7%, segmentado en 1,91% en clase A y 4,48% en B.
Según explica el director gerente de Contémpora, Manuel Ahumada, hay poca oferta de ubicaciones.
“En el corto plazo el mercado va a seguir ajustado porque no hay disponibilidad. Hoy es un problema encontrar lugar para que las empresas multinacionales puedan cambiarse”, explica.
Según la proyección, el panorama recién podría cambiar desde mediados de 2012, período que se espera ingresen cerca de 260.000 m2, de los más de 490.000 m2 que están en construcción, entre clase A y B.
El fenómeno ha estado presionando los precios de venta de los inmuebles. Medido en niveles de inversión, se estima que estos han subido entre 5% y 10%. En esta línea, en el segundo semestre de 2012 un factor importante serán las expectativas por la situación económica internacional.
“Al segundo semestre de 2012 va a aumentar la disponibilidad y, si en ese momento las empresas están temerosas, van a postergar o reducir sus proyectos de relocalización”, explica. Esto podría implicar una menor presión sobre los precios.
Las Condes, Huechuraba y Providencia
El sector de Las Condes sigue siendo el centro neurálgico de las oficinas. El problema, según, Ahumada, es que no quedan terrenos.
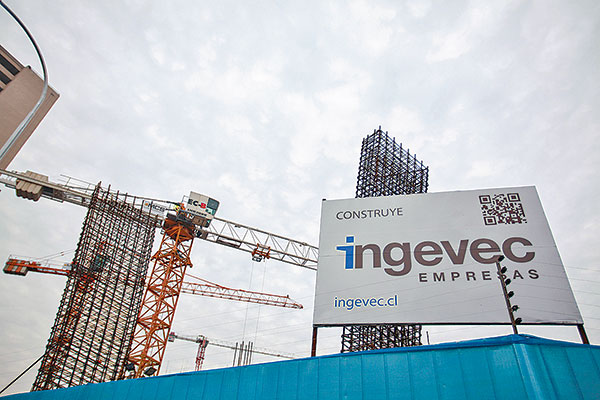
Mientras, la oferta ha crecido acorde con la extensión del Metro, potenciando el sector de Nueva Las Condes y Apoquindo. La comuna mantiene en construcción
228.721 m2 de clase A.
Providencia, por su parte, aunque sigue teniendo parte importante de su oferta en clase B, sufrió un cambio normativo que permitió oferta clase A. De este tipo hay en construcción casi 80.000 m2. Los proyectos se han situado sobre el eje Andrés Bello. Las vacancias están en 0,7% en clase A y 3,83% en B.
Finalmente, el aumento de oferta en el sector de Ciudad Empresarial podría hacer crecer y consolidar Huechuraba. Según Ahumada el sector tiene potencial, pero existe reticencia para trasladarse allí por parte de las grandes empresas que necesitan estar más conectadas. Dado las mejoras en conectividad -con Trasantiago y el Túnel San Cristóbal-, junto a los avances de telecomunicaciones, esto podría cambiar la realidad de la zona en los próximos años.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok




 Alto contraste