“No podemos eternizar la discusión de la reforma tributaria en el Congreso”
Apoya que utilidades reinvertidas no paguen impuestos cuando se destinen a nuevos negocios.
Por: Equipo DF
Publicado: Miércoles 14 de marzo de 2012 a las 05:00 hrs.
Noticias destacadas
- ¿Cómo espera que se desarrollo el debate tributario en el congreso?
- Espero que la comisión de Hacienda del Senado pueda ver este año ese proyecto, porque hay que recordar que la reforma tributaria debe ingresar por la Cámara de Diputados según la actual legislación. Si en la Cámara se prolonga la discusión puede que el Senado no lo vea hasta 2013, pero tengo la convicción que las normas tributarias como toda regla del juego importante en la definición de inversiones y de nuevos negocios debe tener un trámite acotado. Me parecería razonable que se analice dos meses en cada cámara, de esta forma y logrando acuerdos políticos y sociales de tal manera que la reforma tributaria pueda ser realidad integramente este año y no se eternice su debate.
- ¿Qué temas no pueden estar fuera de la reforma que prepara el gobierno?
- Lo que no puede estar ausente en la reforma tributaria es que las personas tributen a igual renta de manera distinta en razón de la forma jurídica que le dan a sus negocios. Me explico. Un profesional si tributa sólo lo más probable es que lo toma el tramo más alto del global complementario, pero si se organiza en una sociedad y distribuye los ingresos entre los integrantes de la sociedad -que normalmente son familiares y no tiene nada que ver con la generación de esos ingresos- eso implica que tributa menos; por eso creo que los impuestos personales son muy altos y por eso elude, pero eso no es razonable que los que ganan más termine pagando menos impuestos. Esta situación que crea inequidad tributaria debe aminorarse.
- ¿Y respecto de las empresas?
- Lo mismo ocurre con las empresas, hay muchos empresarios que nunca retiran utilidades, es curioso, porque entonces ¿de qué viven?, y las utilidades permanecen en las compañías, pero no pagan el global complementario. Estoy de acuerdo que las utilidades reinvertidas no paguen impuestos cuando se destinen a ampliaciones o nuevos negocios, pero no cuando las platas permanecen solo contablemente en las empresas y se acumulan en Fondo de Utilidades Tributarias cifras tan altas que son difíciles de fiscalizar por el SII. En este tema, tenemos que tener un cambio estructural significativo, para que el impuesto global complementario se vaya haciendo más efectivo. Todo esto para generar más equidad en el sistema tributario, porque hoy los que pagan todos sus impuestos son muy pocos comparados con el total y si hablamos de reforma tributaria de verdad, debemos terminar con las situaciones que permiten eludir los impuestos.
Te recomendamos
ARTICULOS RELACIONADOS
Contenido reciente
VER MÁS
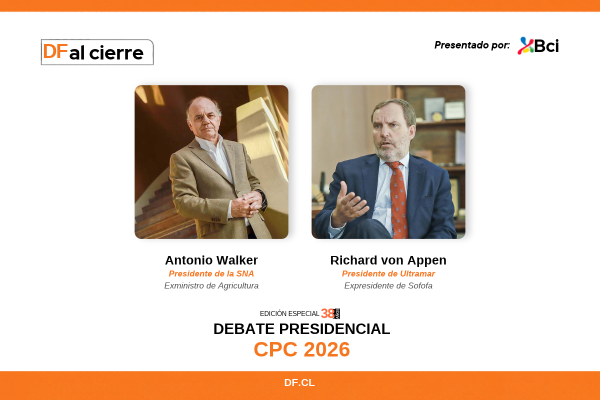
Walker y Von Appen marcan diferencias sobre empleo, crecimiento y liderazgo en el primer debate por presidir la CPC
Un encuentro organizado por Diario Financiero reunió a las dos cartas que buscan suceder a Susana Jiménez en la presidencia de la Confederación de la Producción y del Comercio. Junto con evaluar su gestión, reconocieron que aún no definen a sus vicepresidentes.
The Legal 500 lanza guía 2027 y destaca a los mejores estudios de abogados de Chile en 28 categorías
Uno de los focos del ranking es el segmento corporativo de alta complejidad. En la categoría Corporate and M&A – High End, cinco estudios alcanzaron el Tier 1: Barros & Errázuriz, Carey, Cariola Díez Pérez-Cotapos, Claro & Cía. y Philippi Prietocarrizosa Ferrero DU & Uría (PPU).
Confuturo, Credicorp, Ameris y alianza Falcom-Territoria compiten por la compra del edificio Isidora 3000
Se espera que en las próximas semanas se adjudique la placa comercial, el edificio de oficinas y los estacionamientos del complejo a uno de los postores, que ya pasaron las etapas de due dilligence y presentaron sus ofertas vinculantes. La operación se cerraría este año.
Clínica Indisa alista inversiones por US$ 42 millones para ampliar sus recintos y abrir nuevos centros en Santiago
En paralelo, la firma concretó un segundo aumento de capital para financiar su participación en la capitalización de CLC, operación que provocó cambios en las participaciones accionarias al interior de su grupo controlador.